TVA BTP : quel taux appliquer et comment la facturer
La TVA BTP est la taxe sur la valeur ajoutée appliquée aux travaux du bâtiment, avec trois taux possibles selon la nature des travaux et l'âge du logement : 20 pour cent, 10 pour cent ou 5,5 pour cent. S'y ajoute un mécanisme propre au secteur, l'autoliquidation en sous-traitance, qui fait disparaître la taxe de la facture du sous-traitant.
Se tromper de taux coûte cher. En cas de contrôle, l'administration réclame la différence à l'entreprise, rarement au client. C'est pourquoi la TVA mérite d'être cadrée dès le devis, puis reprise sans erreur sur chaque situation de travaux.
Qu'est-ce que la TVA BTP ?
La TVA BTP n'est pas une taxe distincte : c'est la TVA ordinaire, appliquée avec des règles particulières aux travaux immobiliers. Ces règles portent sur trois points : le taux applicable, le moment où la taxe devient exigible et la personne qui la déclare.
En effet, un chantier n'est pas une vente de marchandise. Il s'agit d'une prestation de services portant sur un bien immeuble. Dès lors, la taxe devient exigible à l'encaissement, et non à la livraison. De plus, le taux dépend du bâtiment et des travaux, jamais du statut de l'entreprise qui facture.
Les trois taux de TVA BTP et leurs conditions
Trois taux coexistent en France métropolitaine. Le bon taux se détermine toujours au cas par cas, logement par logement.
Le taux normal de 20 pour cent
Il s'applique par défaut. Autrement dit, dès qu'une condition du taux réduit manque, la facture repart à 20 pour cent. C'est notamment le cas des constructions neuves, des locaux professionnels, des bureaux, des bâtiments agricoles et des travaux sur un logement achevé depuis moins de deux ans.
Le taux intermédiaire de 10 pour cent
Il concerne les travaux d'amélioration, de transformation, d'aménagement et d'entretien réalisés dans un logement achevé depuis plus de deux ans. En revanche, il exclut la fourniture d'électroménager, de mobilier et de certains gros équipements. Il ne s'applique pas non plus aux travaux qui augmentent la surface de plancher de plus de 10 pour cent, ni aux surélévations.
Le taux réduit de 5,5 pour cent
Il vise les travaux de rénovation énergétique listés par le code général des impôts : isolation, pompes à chaleur, chauffe-eau thermodynamiques, capteurs solaires et équipements associés. Toutefois, depuis le 1er mars 2025, la fourniture et l'installation d'une chaudière fonctionnant aux énergies fossiles sont revenues au taux normal de 20 pour cent. Vous pouvez vérifier la liste exacte sur la page officielle de la TVA à taux réduit sur les travaux.
| Taux | Travaux concernés | Condition sur le logement | Exclusions fréquentes |
|---|---|---|---|
| 20 pour cent | Construction neuve, locaux professionnels, agrandissement | Aucune condition d'ancienneté | Sans objet, c'est le taux par défaut |
| 10 pour cent | Amélioration, transformation, aménagement, entretien | Achevé depuis plus de deux ans, affecté à l'habitation | Électroménager, mobilier, surface de plancher augmentée de plus de 10 pour cent |
| 5,5 pour cent | Rénovation énergétique listée par le code général des impôts | Achevé depuis plus de deux ans, affecté à l'habitation | Chaudières aux énergies fossiles depuis le 1er mars 2025 |
À retenir : le taux se décide au moment du devis, pas au moment de la facture. Un devis émis à 10 pour cent puis facturé à 20 pour cent se négocie mal, et l'écart reste presque toujours à la charge de l'entreprise.
La mention qui remplace l'attestation client
Depuis le 1er mars 2025, le client n'a plus d'attestation à remettre à l'entreprise. Une mention portée sur le devis ou sur la facture suffit désormais : elle certifie que les conditions du taux de 10 pour cent ou de 5,5 pour cent sont réunies.
Cette simplification ne supprime pas la responsabilité. En effet, l'entreprise doit conserver devis et factures jusqu'au 31 décembre de la cinquième année suivant les travaux. De plus, si le client a déclaré une information inexacte, c'est lui qui devient redevable du complément de taxe.
L'autoliquidation de la TVA BTP en sous-traitance
Lorsqu'un sous-traitant réalise des travaux de construction pour un donneur d'ordre assujetti à la TVA en France, il facture hors taxes. Le donneur d'ordre déclare alors lui-même la taxe. Ce mécanisme figure à l'article 283, 2 nonies du code général des impôts.
Concrètement, la facture du sous-traitant porte la mention « Autoliquidation », sans ligne de TVA. Le donneur d'ordre, lui, déclare la taxe sur sa déclaration et la déduit dans le même mouvement. Par ailleurs, dans une chaîne de sous-traitance, la règle s'applique à chaque maillon.
- Sont visés les travaux de construction, de réparation, de nettoyage, d'entretien, de transformation et de démolition d'un immeuble.
- Sont exclus les travaux facturés directement au maître d'ouvrage.
- Est également exclue la simple vente de matériaux sans pose.
- Une omission de mention expose à une amende prévue par l'article 1737 du code général des impôts.
- Un défaut d'autoliquidation chez le donneur d'ordre expose à une amende de 5 pour cent de la somme déductible, prévue à l'article 1788 A.
Exigibilité : encaissement ou débits
Les travaux immobiliers sont des prestations de services. Par conséquent, la TVA devient exigible à l'encaissement du prix, acomptes compris, et non à la date de la facture.
Cependant, l'entreprise peut opter pour la taxe d'après les débits. La TVA devient alors exigible dès la facturation. Cette option se mentionne sur les factures. Elle simplifie le rapprochement comptable, mais elle avance la sortie de trésorerie, ce qui pèse lorsque les clients paient tard.
Les erreurs de TVA BTP les plus coûteuses
- Appliquer 10 pour cent sur un local professionnel, parce que le client est un particulier.
- Oublier la condition des deux ans d'ancienneté du logement.
- Facturer au taux réduit des matériaux fournis seuls, sans pose.
- Maintenir 5,5 pour cent sur une chaudière à énergie fossile depuis mars 2025.
- Facturer avec TVA en sous-traitance, alors que l'autoliquidation s'impose.
- Mélanger plusieurs taux sur une même ligne, sans détail par poste.
Piloter la TVA BTP depuis un logiciel de gestion
Un logiciel de gestion BTP ne décide pas du taux à votre place. En revanche, il supprime la plupart des erreurs mécaniques.
- Le taux se paramètre une fois par chantier, puis il descend sur chaque situation.
- La mention d'autoliquidation s'ajoute automatiquement aux factures de sous-traitance.
- Les acomptes et les situations se rattachent au bon taux, même sur un chantier mixte.
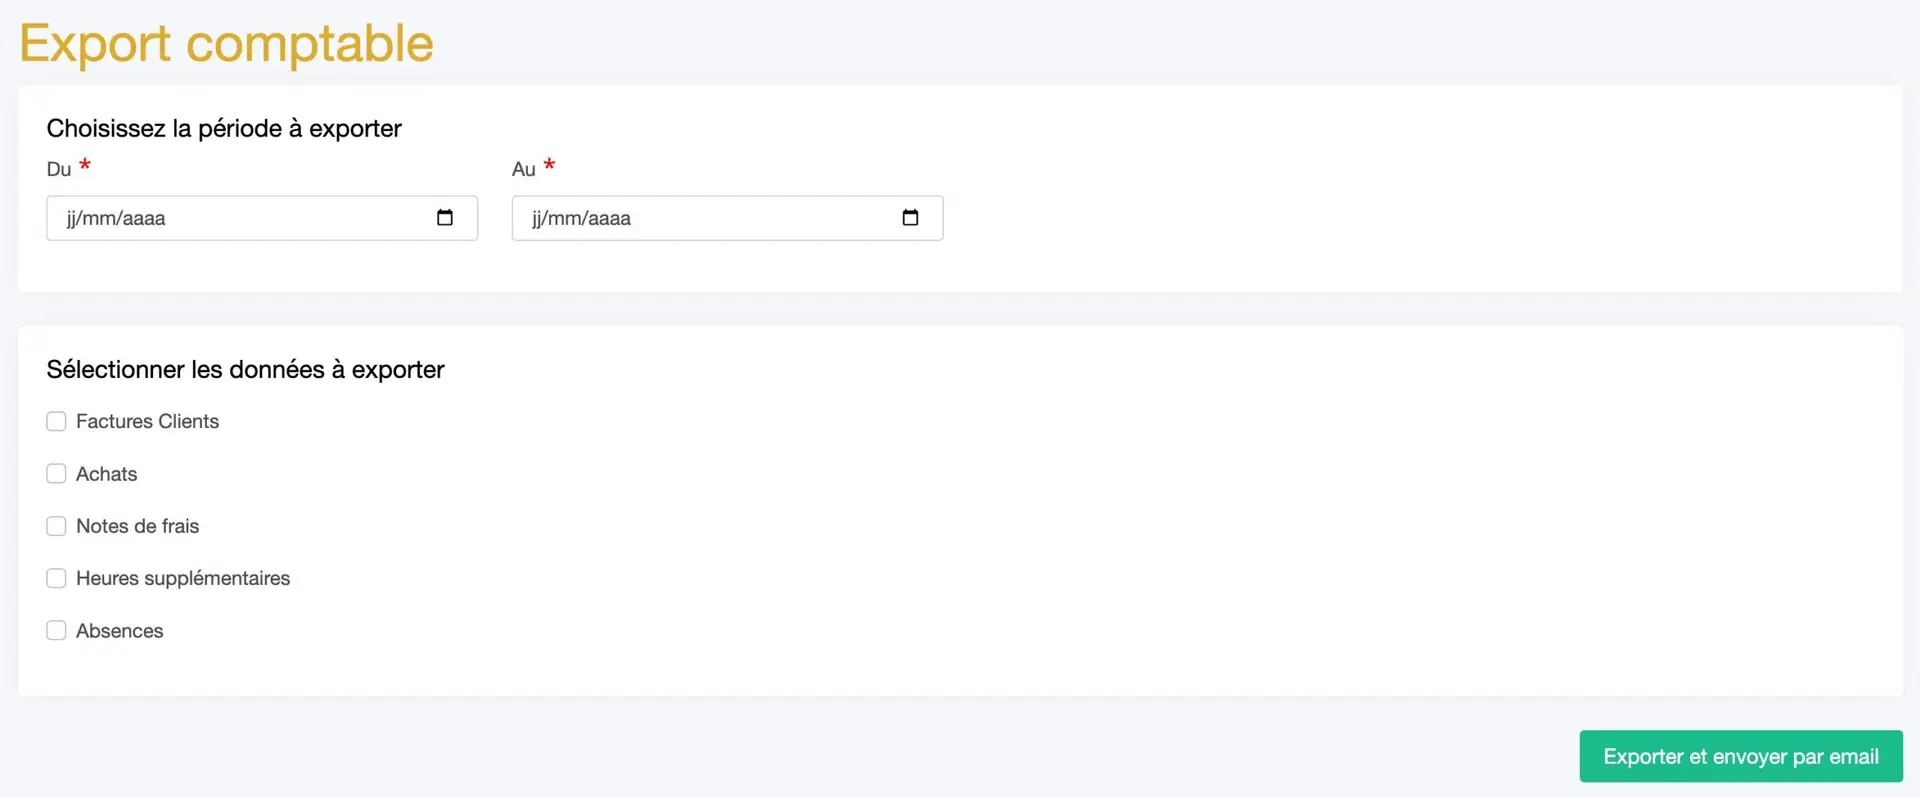
- L'export comptable sort la TVA collectée et déductible, ventilée par taux.
Cette logique prolonge celle de la facture BTP : un taux juste au devis, repris sans ressaisie jusqu'au solde. Vous pouvez d'ailleurs comparer les fonctionnalités du logiciel BTP PERF sur ce point précis, et revoir au besoin les mentions obligatoires d'une facture.
TVA BTP et locaux professionnels : la confusion la plus fréquente
Le taux réduit ne concerne que les locaux affectés à l'habitation. Par conséquent, des travaux identiques basculent de 10 à 20 pour cent selon la destination du bâtiment, même lorsque le client est un particulier.
Le cas des immeubles mixtes illustre bien la difficulté. Lorsqu'un bâtiment abrite un commerce au rez-de-chaussée et des logements aux étages, la ventilation se fait travaux par travaux. Ainsi, la réfection de la toiture profite au taux réduit pour la part correspondant aux logements, tandis que la vitrine du commerce reste au taux normal. En pratique, cette ventilation doit figurer noir sur blanc dans le devis, sinon elle devient impossible à justifier plus tard.
De la même manière, un logement loué en meublé de tourisme reste un logement. Son usage commercial ne change pas la nature du bien. En revanche, un local transformé en bureaux perd le bénéfice du taux réduit dès que l'affectation à l'habitation disparaît.
Contrôler sa TVA BTP avant chaque déclaration
Un contrôle de dix minutes avant la déclaration évite la plupart des régularisations. Voici les points à passer en revue, dans cet ordre.
- D'abord, vérifiez que chaque chantier porte bien un taux, et un seul, sauf ventilation documentée.
- Ensuite, contrôlez que les factures de sous-traitance reçues sont bien hors taxes et portent la mention attendue.
- Puis rapprochez la TVA collectée des encaissements réels du mois, et non des factures émises.
- Également, isolez les avoirs : ils réduisent la base du mois où ils sont émis.
- Enfin, vérifiez que les acomptes encaissés ont bien généré de la taxe, même sans travaux commencés.
Ce contrôle devient presque automatique dès que les situations, les acomptes et les règlements vivent dans le même outil que la facturation.
À lire aussi dans la rubrique TVA et fiscalité
- Taux TVA travaux : 20, 10 ou 5,5 pour cent
- Autoliquider la TVA : principe et cas d'application
- Autoliquidation TVA sous-traitance : champ et cas limites
- TVA sur la sous-traitance : effets pour le sous-traitant
- Facture autoliquidation TVA : modèle et mentions
- TVA sur encaissement et option pour les débits
- Facture BTP : mentions obligatoires et situations de travaux
- Logiciel BTP de facturation du bâtiment
Questions fréquentes sur la TVA BTP
Quel taux de TVA BTP pour une rénovation de salle de bain ?
10 pour cent si le logement est achevé depuis plus de deux ans, hors mobilier et électroménager. Sinon, le taux normal de 20 pour cent s'applique.
Faut-il encore faire signer une attestation au client ?
Non, depuis le 1er mars 2025. Une mention sur le devis ou la facture certifiant que les conditions sont remplies suffit désormais.
Un auto-entrepreneur applique-t-il la TVA BTP ?
Seulement s'il est redevable de la taxe. En franchise en base, il facture sans TVA et porte la mention correspondante sur ses factures.
Qui déclare la TVA en sous-traitance ?
Le donneur d'ordre. Le sous-traitant facture hors taxes avec la mention « Autoliquidation », puis le donneur d'ordre déclare et déduit la taxe.
Quand la TVA BTP devient-elle exigible ?
À l'encaissement, acomptes compris, sauf option pour la taxe d'après les débits. Cette option doit être mentionnée sur les factures.
Peut-on appliquer deux taux sur une même facture ?
Oui, à condition de ventiler les postes. Chaque ligne porte son propre taux et le pied de facture récapitule les bases par taux.
Testez BTP PERF gratuitement
Paramétrez vos taux de TVA une fois, facturez vos situations sans erreur et sortez vos exports comptables pendant 15 jours, sans engagement et sans carte bancaire.
Demander une démo