Facturation électronique BTP : calendrier, obligations et préparation
La facturation électronique BTP est l'obligation, pour les entreprises du bâtiment assujetties à la TVA en France, d'échanger leurs factures entre professionnels sous forme de fichiers structurés transmis par une plateforme immatriculée, et non plus par courriel ou par courrier. Elle s'applique depuis le 1er septembre 2026 pour la réception, et progressivement jusqu'au 1er septembre 2027 pour l'émission.
Pour une entreprise de travaux, la réforme ne se résume pas à un changement de canal d'envoi. Elle touche la situation de travaux, la sous-traitance, les mentions à porter et la façon dont les factures fournisseurs entrent dans le suivi de chantier.
Ce que change la facturation électronique BTP
Jusqu'ici, une facture pouvait circuler sous n'importe quelle forme : papier, PDF joint à un courriel, dépôt sur un portail client. Désormais, la facture entre professionnels doit prendre la forme d'un fichier structuré, lisible par une machine, et transiter par une plateforme immatriculée par l'administration fiscale.
Un PDF envoyé par courriel ne constitue donc plus une facture électronique au sens de la réforme, même s'il est signé. Autrement dit, le document peut rester lisible par un humain, mais il doit surtout être exploitable automatiquement par le système du client.
Par ailleurs, ces plateformes ne se contentent pas de transporter la facture. Elles transmettent également à l'administration les données de facture, de transaction et de paiement, ce qui constitue le second volet de la réforme.
Le calendrier applicable
Deux obligations distinctes se superposent, et leurs dates ne coïncident pas. C'est la source de confusion la plus fréquente.
| Obligation | Entreprises concernées | Date d'application |
|---|---|---|
| Recevoir une facture électronique | Toutes les entreprises, quelle que soit leur taille | 1er septembre 2026 |
| Émettre une facture électronique | Grandes entreprises et entreprises de taille intermédiaire | 1er septembre 2026 |
| Émettre une facture électronique | PME et micro-entreprises | 1er septembre 2027 |
Autrement dit, une entreprise du bâtiment de vingt salariés doit déjà être en mesure de recevoir des factures électroniques de ses fournisseurs. Elle disposera en revanche d'un délai supplémentaire pour émettre les siennes. Le calendrier officiel publié par le ministère de l'Économie fixe ces échéances.
À retenir : l'obligation de réception s'applique déjà à tout le monde. Une entreprise qui attend 2027 pour s'équiper prend le risque de ne plus pouvoir traiter les factures de ses gros fournisseurs, qui eux ont déjà basculé.
Qui est concerné, et pour quelles opérations
La réforme vise les opérations d'achat et de vente de biens ou de services réalisées entre entreprises établies en France et assujetties à la TVA. Le périmètre est donc large, mais il comporte des bords.
- Les travaux facturés à un maître d'ouvrage professionnel entrent dans le champ.
- Les factures de sous-traitance entre entreprises du bâtiment y entrent également.
- Les achats de matériaux auprès d'un négoce français y entrent, côté réception.
- Les travaux facturés à un particulier relèvent d'un régime distinct de transmission de données.
- Les opérations avec un client établi à l'étranger suivent des règles particulières.
Pour une entreprise de travaux qui intervient à la fois chez des particuliers et pour des donneurs d'ordre professionnels, les deux régimes coexistent. L'outil de facturation doit donc savoir distinguer les deux, sans intervention manuelle.
Les nouvelles mentions à porter sur les factures
La réforme enrichit la liste des mentions obligatoires. Quatre informations s'ajoutent aux mentions traditionnelles.
- Le numéro SIREN du client, lorsque celui-ci est une entreprise.
- L'adresse de livraison, si elle diffère de l'adresse du client. Dans le bâtiment, il s'agit de l'adresse du chantier.
- La nature de l'opération : livraison de biens, prestation de services, ou les deux.
- La mention de l'option pour le paiement de la taxe d'après les débits, lorsqu'elle a été exercée.
Ces ajouts tombent bien pour le bâtiment : l'adresse de chantier figurait déjà sur la plupart des situations de travaux. Le reste se paramètre une fois dans la fiche client. La liste complète se trouve sur notre page des mentions obligatoires sur les factures.
Les points d'attention propres au bâtiment
La situation de travaux
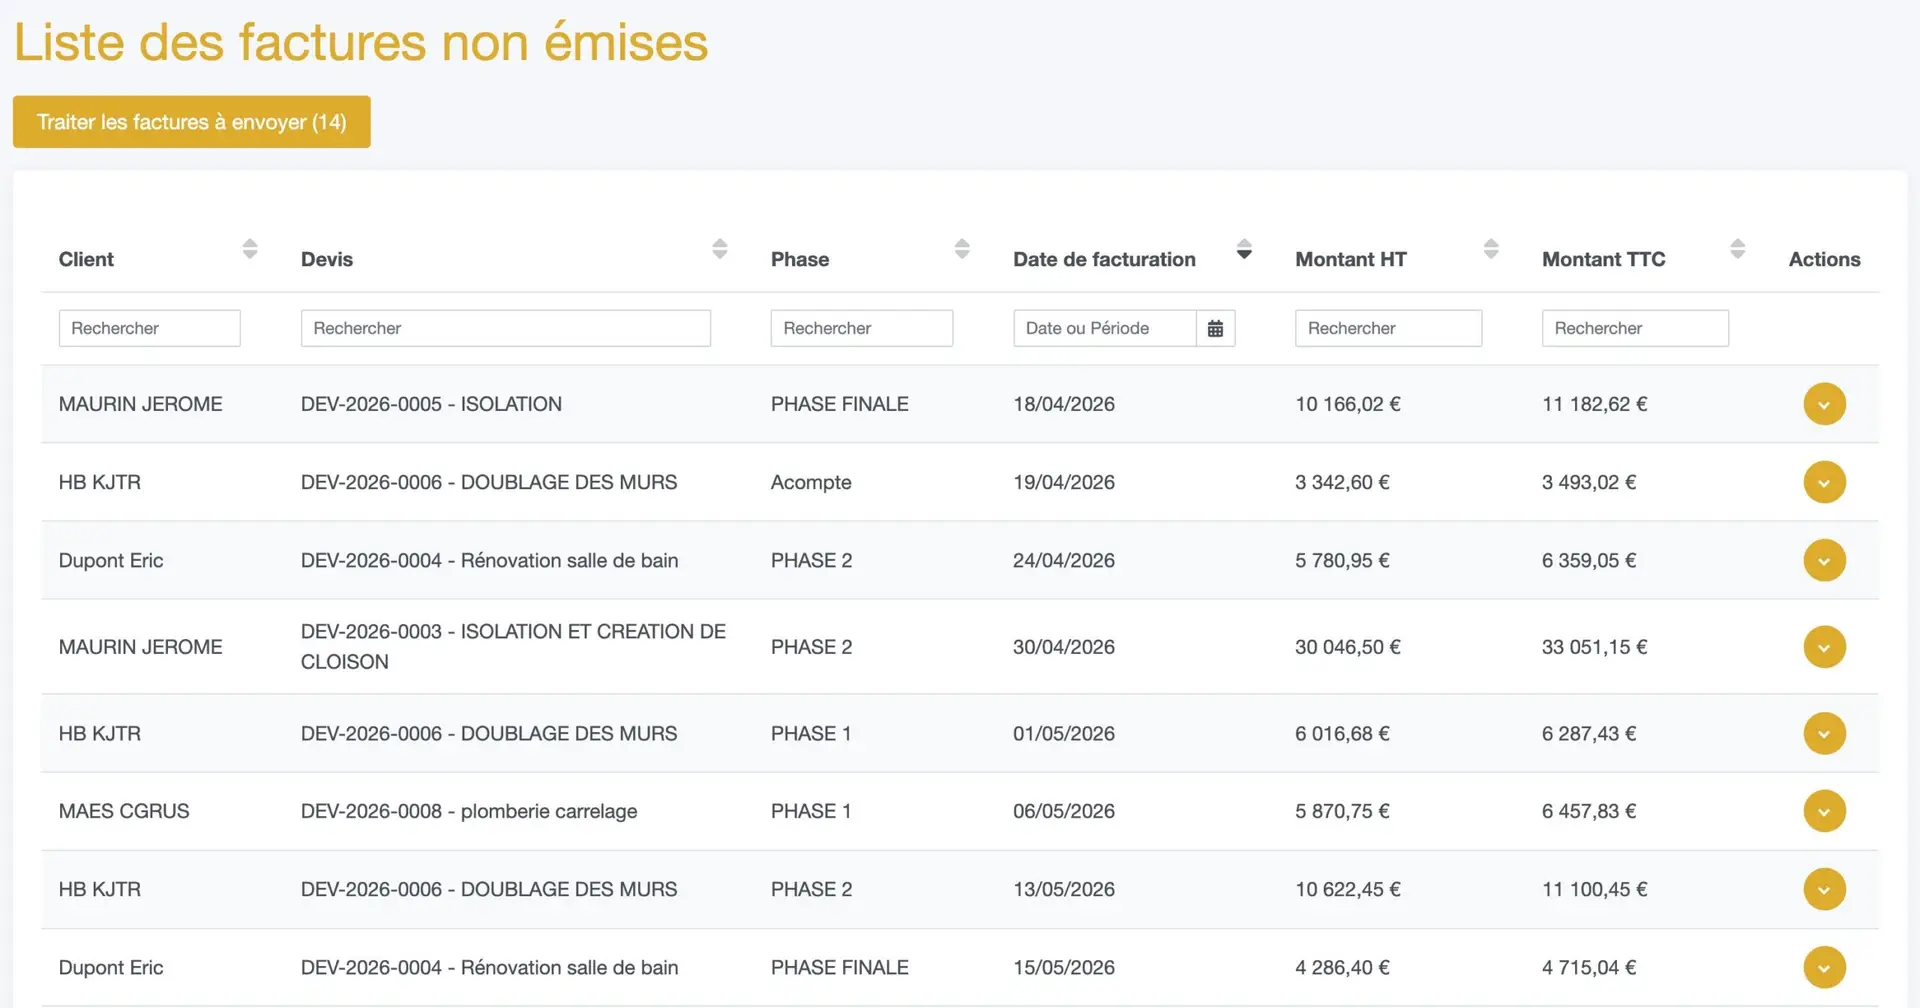
Une situation n'est pas une facture de vente classique. Elle porte un avancement cumulé, une déduction d'acompte, une retenue de garantie et parfois une quote-part de compte prorata. Ces lignes doivent entrer dans un format structuré sans perdre leur sens, faute de quoi le client ne pourra plus rapprocher la facture de son marché.
L'autoliquidation en sous-traitance
Une facture de sous-traitance s'établit hors taxes, avec la mention d'autoliquidation. Le format structuré doit donc porter cette information de manière explicite, et non dans un simple commentaire libre. Le sujet est détaillé sur notre page facture sous-traitance.
Les taux réduits de TVA
Les travaux sur un logement ouvrent droit à un taux réduit sous conditions, attestées par une mention sur le devis ou la facture. Cette mention doit survivre à la mise au format. Les règles figurent sur notre page TVA BTP.
Plateforme agréée, solution compatible : comment choisir
Une plateforme agréée est un prestataire de dématérialisation de factures immatriculé par l’administration. Elle sert d’intermédiaire obligatoire entre les entreprises pour l’envoi et la réception des factures électroniques, et pour la transmission des données de facturation à l’administration fiscale. Chaque entreprise doit en désigner une.
Une solution compatible est différente. Un logiciel de gestion, de facturation ou de caisse peut produire et lire des factures au bon format sans être immatriculé. Il doit alors passer par une plateforme agréée pour la transmission. Les deux ne s’opposent donc pas : l’entreprise utilise son logiciel métier au quotidien, et ce logiciel s’appuie sur une plateforme agréée pour le transport.
La Direction générale des Finances publiques a publié le 16 janvier 2026 une première liste de 101 plateformes agréées, après vérification des exigences réglementaires et des tests techniques et d’interopérabilité. Cette liste a vocation à s’enrichir au fil de l’instruction des nouvelles demandes. Elle est consultable sur impots.gouv.fr, et le ministère de l’Économie en a annoncé la publication dans son actualité sur les 101 premières plateformes agréées.
Les cinq questions à poser avant de choisir
- La plateforme figure-t-elle bien sur la liste publiée par la DGFiP ?
- Se connecte-t-elle à votre logiciel de gestion, pour éviter la double saisie des situations de travaux ?
- Gère-t-elle les mentions propres au bâtiment, autoliquidation comprise ?
- Accepte-t-elle les factures d’avancement et les retenues de garantie sans traitement manuel ?
- Que coûte-t-elle par facture émise et reçue, une fois les volumes de l’entreprise appliqués ?
Chorus Pro et les marchés publics
Chorus Pro reste le portail par lequel les factures électroniques sont transmises aux entités publiques. Une entreprise du bâtiment qui travaille pour une commune, un département, un bailleur social public ou l’État continue donc de déposer ses situations par ce canal.
La nouveauté est ailleurs : depuis le 1er septembre 2026, la même entreprise doit aussi pouvoir recevoir des factures électroniques de ses fournisseurs et de ses sous-traitants privés. Les deux circuits coexistent, et c’est précisément ce qui complique la vie des entreprises mixtes, à la fois titulaires de marchés publics et prestataires de clients privés.
Un conseil pratique : vérifier que la plateforme retenue sait alimenter Chorus Pro et le circuit interentreprises depuis un seul dépôt. À défaut, le service administratif saisit deux fois la même situation de travaux, avec le risque d’écart que cela suppose.
Comment préparer son entreprise
La préparation est moins lourde qu'il n'y paraît, à condition de commencer par les données plutôt que par l'outil.
- D'abord, fiabilisez vos fiches clients : dénomination exacte, SIREN, adresse de facturation, contact comptable.
- Ensuite, rattachez chaque chantier à une adresse précise, qui servira d'adresse de livraison.
- Puis vérifiez la cohérence de vos taux de TVA et de vos mentions par type de facture.
- Également, choisissez une plateforme immatriculée, en vérifiant qu'elle gère les situations de travaux.
- Enfin, organisez la réception : une adresse unique, un valideur identifié, un délai de traitement.
Ce dernier point rejoint le travail déjà engagé sur l'océrisation des factures fournisseurs. Pendant la transition, les deux flux coexisteront, et il serait absurde de créer deux circuits de validation différents.
Questions fréquentes sur la facturation électronique BTP
Un PDF envoyé par courriel est-il une facture électronique ?
Non. La réforme exige un fichier structuré transmis par une plateforme immatriculée, pas un document destiné à la seule lecture humaine.
Une petite entreprise du bâtiment est-elle concernée dès maintenant ?
Oui pour la réception, depuis le 1er septembre 2026. L'obligation d'émettre arrive le 1er septembre 2027 pour les PME et les micro-entreprises.
Faut-il passer par une plateforme immatriculée ?
Les plateformes immatriculées par l'administration assurent l'émission, la transmission au client et l'envoi des données à l'administration fiscale. La liste officielle est publiée par la direction générale des finances publiques.
Les factures aux particuliers sont-elles concernées ?
Elles ne relèvent pas de l'obligation d'échange entre professionnels, mais d'un régime distinct de transmission de données à l'administration.
Que deviennent les situations de travaux ?
Elles restent possibles, à condition que le format conserve l'avancement, les déductions et les références de marché.
Faut-il changer de logiciel de facturation ?
Pas nécessairement. Il faut en revanche un outil capable de produire un format structuré, de dialoguer avec une plateforme et de gérer les mentions nouvelles.
Testez BTP PERF gratuitement
Fiches clients fiables, adresses de chantier, mentions à jour et factures prêtes pour la réforme, pendant 15 jours, sans engagement et sans carte bancaire.
Demander une démo