TVA sur encaissement : principe, option pour les débits et trésorerie
La TVA sur encaissement est le régime dans lequel la taxe devient exigible au moment où le client paie, et non au moment où la facture est émise. Il s'applique de plein droit aux prestations de services, donc à la quasi-totalité des travaux du bâtiment.
C'est une bonne nouvelle pour la trésorerie des entreprises de travaux. Une situation facturée en septembre et réglée en décembre ne génère de TVA à reverser qu'en décembre. Encore faut-il suivre les encaissements, et non les factures, au moment de remplir la déclaration.
Le principe de la TVA sur encaissement
Deux notions se distinguent en matière de TVA : le fait générateur et l'exigibilité. Le fait générateur est l'événement qui crée la taxe, en principe la réalisation de la prestation. L'exigibilité est le moment où l'État peut en réclamer le paiement.
Pour une prestation de services, l'exigibilité intervient à l'encaissement du prix. Autrement dit, tant que le client n'a pas payé, l'entreprise ne doit rien. Cette règle protège les entreprises dont les délais de règlement sont longs, ce qui est le cas général dans les travaux.
Pour une livraison de biens, la logique est inverse : la taxe devient exigible dès la livraison, indépendamment du paiement. Depuis le 1er janvier 2023, un acompte encaissé sur une livraison de biens rend toutefois la taxe exigible à hauteur de cet acompte.
Pourquoi les travaux relèvent de l'encaissement
Les travaux immobiliers constituent des prestations de services. Une entreprise qui construit, rénove, répare ou entretient un bâtiment ne livre pas un bien : elle exécute une prestation sur un immeuble qui ne lui appartient pas.
En conséquence, une facture de travaux ne déclenche aucune TVA à reverser tant qu'elle n'est pas payée. C'est vrai pour un acompte, pour une situation mensuelle comme pour une facture de solde.
La nuance apparaît sur les chantiers mixtes. Une entreprise qui vend également du matériel sans pose réalise alors une livraison de biens, soumise à l'exigibilité à la livraison. Les deux régimes coexistent sur la même déclaration.
À retenir : en TVA sur encaissement, la déclaration ne se remplit pas à partir du journal des ventes mais à partir des règlements reçus. Une entreprise qui déclare sur la base de ses factures émises avance de la taxe sur des sommes qu'elle n'a pas encaissées, parfois pendant des mois.
Le cas des acomptes
Un acompte encaissé rend la taxe exigible immédiatement, à hauteur du montant reçu. Peu importe que les travaux n'aient pas commencé.
Cette règle surprend encore beaucoup d'entreprises. Un acompte de 20 pour cent encaissé en janvier, sur un chantier qui démarre en mars, génère de la TVA à déclarer dès janvier. La facture d'acompte doit donc porter la TVA applicable, et non être considérée comme un simple versement de garantie.
Le traitement des acomptes et leur déduction ultérieure sont détaillés sur notre page facture avancement travaux.
L'option pour la TVA sur les débits
Une entreprise peut renoncer au régime de l'encaissement et opter pour le paiement de la taxe d'après les débits. La TVA devient alors exigible à la date de la facture.
Cette option présente un avantage pratique : elle aligne la TVA sur la comptabilité, ce qui simplifie les contrôles et le travail du cabinet comptable. Elle présente aussi un inconvénient majeur en trésorerie, puisque l'entreprise reverse la taxe avant d'avoir été payée.
L'option doit être mentionnée sur les factures, par une formule du type « TVA acquittée d'après les débits ». Cette mention informe le client du moment où il peut déduire la taxe. Elle fait d'ailleurs partie des informations que la réforme de la facturation électronique rend obligatoires, comme indiqué sur notre page facturation électronique BTP.
| Critère | TVA sur encaissement | TVA d'après les débits |
|---|---|---|
| Moment de l'exigibilité | Au paiement du client | À la date de la facture |
| Régime applicable aux travaux | De plein droit | Sur option |
| Effet sur la trésorerie | Favorable, la taxe suit l'encaissement | Défavorable, la taxe précède l'encaissement |
| Mention sur la facture | Aucune mention particulière | TVA acquittée d'après les débits |
| Suivi nécessaire | Des règlements reçus | Des factures émises |
| Déduction côté client | Au moment de son paiement | Dès réception de la facture |
Les conséquences pratiques sur la déclaration
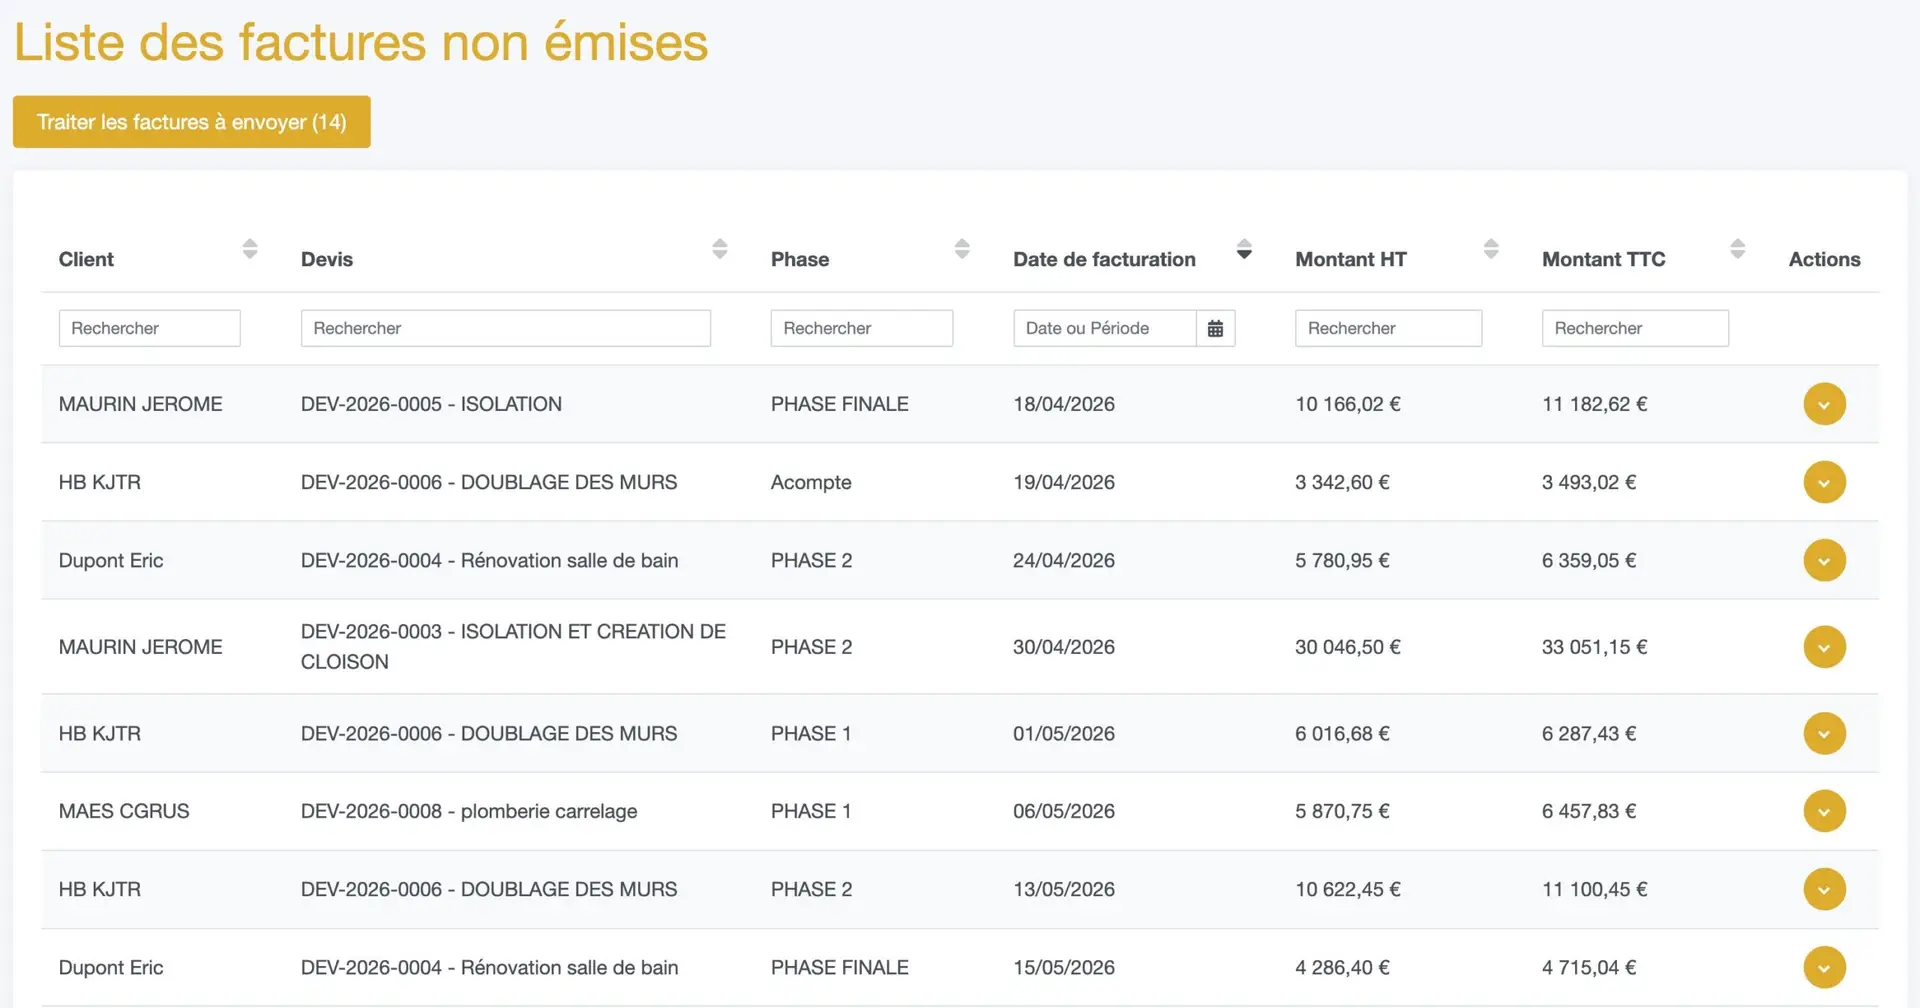
En TVA sur encaissement, la base déclarée du mois correspond aux sommes réellement perçues. Trois points de vigilance reviennent systématiquement.
- Les règlements partiels. Un client qui paie la moitié d'une facture rend la taxe exigible à hauteur de la moitié seulement.
- Les paiements à cheval sur deux mois. C'est la date d'encaissement qui compte, et non la date d'émission de la facture.
- Les avoirs. Ils réduisent la base du mois où ils sont émis, sous réserve de la mention de la taxe annulée.
Un quatrième point concerne spécifiquement le bâtiment : la retenue de garantie. La somme retenue n'étant pas encaissée, elle ne génère pas de TVA tant qu'elle n'a pas été libérée. Lorsqu'elle l'est, un an après la réception, la taxe devient exigible à ce moment-là.
Faut-il opter pour les débits ?
La réponse dépend de deux facteurs : le délai moyen de règlement des clients et la capacité de l'entreprise à suivre ses encaissements.
Pour une entreprise de travaux dont les clients paient à 45 ou 60 jours, l'option pour les débits revient à avancer la TVA pendant deux mois, chaque mois. Sur un chiffre d'affaires significatif, le besoin en fonds de roulement augmente nettement.
À l'inverse, une entreprise qui travaille surtout avec des particuliers payant comptant tirera peu d'avantages de l'encaissement, et gagnera en simplicité avec les débits. Le choix doit donc se faire au vu des chiffres réels, pas par habitude.
Organiser le suivi des encaissements
- Rapprochez chaque règlement de la facture correspondante, dès la réception du relevé bancaire.
- Traitez les règlements partiels comme tels, sans les arrondir à la facture entière.
- Isolez les retenues de garantie, qui ne sont pas encaissées.
- Suivez les avoirs dans le même tableau que les factures.
- Produisez un état des encaissements du mois, directement exploitable pour la déclaration.
- Comparez chaque mois le chiffre d'affaires facturé et le chiffre d'affaires encaissé.
Ce dernier indicateur est précieux. Un écart qui se creuse signale soit un allongement des délais de paiement, soit des factures contestées qui n'ont pas été identifiées comme telles.
Le cadre général des taux et des obligations figure sur notre page TVA BTP, et les conditions du taux réduit sur la page officielle de la TVA à taux réduit sur les travaux.
Questions fréquentes sur la TVA sur encaissement
Les travaux du bâtiment relèvent-ils de la TVA sur encaissement ?
Oui, par principe, car il s'agit de prestations de services. Seule une option expresse pour les débits change ce régime.
Un acompte encaissé rend-il la TVA exigible ?
Oui, dès son encaissement et à hauteur du montant reçu, même si les travaux n'ont pas commencé.
La retenue de garantie génère-t-elle de la TVA ?
Pas tant qu'elle n'est pas libérée, puisqu'elle n'est pas encaissée. La taxe devient exigible lors de son versement effectif.
Comment formuler l'option pour les débits sur une facture ?
Par une mention explicite, du type « TVA acquittée d'après les débits ». Cette information conditionne la déduction par le client.
Peut-on revenir sur l'option pour les débits ?
Oui, en informant le service des impôts des entreprises. Le changement s'accompagne d'un suivi attentif de la période de transition, pour éviter de déclarer deux fois la même opération.
Que faire d'une facture impayée depuis des mois ?
En TVA sur encaissement, aucune taxe n'a été reversée puisque rien n'a été encaissé. La créance se traite alors sur le plan du recouvrement, pas sur celui de la TVA.
Testez BTP PERF gratuitement
Factures, règlements et retenues suivis au même endroit, pour déclarer la TVA sur encaissement sans retraitement, pendant 15 jours, sans engagement et sans carte bancaire.
Demander une démo