Taux TVA travaux : comment choisir entre 20, 10 et 5,5 pour cent
Le taux de TVA travaux dépend de la nature des travaux et de l'ancienneté du logement, jamais du statut de l'entreprise ni de celui du client. Trois taux coexistent en France métropolitaine : 20 pour cent en taux normal, 10 pour cent pour l'amélioration d'un logement de plus de deux ans, et 5,5 pour cent pour la rénovation énergétique éligible.
Choisir le bon taux est une décision qui se prend au devis. En cas d'erreur, l'administration réclame la différence à l'entreprise, et le client refuse presque toujours de la supporter. Voici donc une méthode de décision, puis les cas particuliers qui posent problème.
La méthode de décision en quatre questions
Quatre questions, dans cet ordre, suffisent à déterminer le taux applicable dans la très grande majorité des chantiers.
- Le local est-il affecté à l'habitation ? Sinon, le taux normal de 20 pour cent s'applique, même pour un client particulier.
- Le logement est-il achevé depuis plus de deux ans ? Sinon, 20 pour cent également.
- Les travaux augmentent-ils la surface de plancher de plus de 10 pour cent, ou s'agit-il d'une surélévation ? Si oui, retour au taux normal.
- Les travaux figurent-ils dans la liste de la rénovation énergétique éligible ? Si oui, 5,5 pour cent. Sinon, 10 pour cent.
Cette grille tient dans un coin de devis. Elle évite l'essentiel des erreurs, qui portent presque toujours sur les deux premières questions.
| Taux | Travaux visés | Conditions | Principales exclusions |
|---|---|---|---|
| 20 pour cent | Construction neuve, locaux professionnels, agrandissement | Aucune condition particulière | Sans objet, taux par défaut |
| 10 pour cent | Amélioration, transformation, aménagement, entretien | Logement achevé depuis plus de deux ans | Électroménager, mobilier, certains gros équipements |
| 5,5 pour cent | Rénovation et amélioration de la performance énergétique | Logement achevé depuis plus de deux ans, équipements listés par le code général des impôts | Chaudières aux énergies fossiles depuis le 1er mars 2025 |
| 2,1 pour cent | Taux réduit applicable dans certains départements d'outre-mer | Conditions propres au territoire | Régime spécifique |
Le taux normal de 20 pour cent
Il s'applique par défaut, et il concerne davantage de situations qu'on ne l'imagine. Une entreprise qui doute doit toujours se demander ce qui justifierait de ne pas l'appliquer.
- La construction d'une maison ou d'un immeuble neuf.
- Les travaux sur un logement achevé depuis moins de deux ans.
- Les travaux dans des bureaux, des commerces, des locaux agricoles ou industriels.
- Les agrandissements augmentant la surface de plancher de plus de 10 pour cent.
- Les surélévations et les additions de construction.
- Les travaux d'aménagement extérieur sans lien direct avec le logement.
- La vente de matériaux au client, lorsqu'il les achète lui-même.
Ce dernier cas mérite attention. Lorsqu'un particulier achète ses matériaux et confie seulement la pose à l'entreprise, seule la pose peut bénéficier d'un taux réduit. Les matériaux, eux, ont été facturés au taux normal par le négoce.
À retenir : le taux ne dépend ni du client ni de l'entreprise, mais du bien et des travaux. Un particulier qui fait rénover un local commercial paie 20 pour cent. Une société qui fait rénover un logement ancien dont elle est propriétaire bénéficie du taux réduit.
Le taux intermédiaire de 10 pour cent
Il couvre l'essentiel de l'activité de rénovation : amélioration, transformation, aménagement et entretien d'un logement achevé depuis plus de deux ans.
Le champ est large. Il comprend la réfection d'une toiture, le remplacement d'une installation électrique, la pose de carrelage, la création d'une salle d'eau, la peinture intérieure ou la mise aux normes d'un réseau. Les bénéficiaires sont nombreux : propriétaires occupants ou bailleurs, locataires, occupants à titre gratuit, syndicats de copropriétaires et sociétés civiles immobilières.
Les exclusions sont en revanche précises. L'électroménager et le mobilier restent au taux normal, de même que certains gros équipements fournis par l'entreprise. La pose de ces équipements peut toutefois relever du taux réduit, ce qui impose de ventiler la facture.
Le taux réduit de 5,5 pour cent
Il vise les travaux de rénovation et d'amélioration de la performance énergétique définis par le code général des impôts : isolation thermique, pompes à chaleur, chauffe-eau thermodynamiques, capteurs solaires et équipements associés.
Ce taux couvre la fourniture, la pose, l'installation, l'adaptation et l'entretien de ces équipements, sous réserve de conditions techniques. Il s'étend également aux travaux induits, indissociablement liés à l'opération principale.
Depuis le 1er mars 2025, une exclusion importante s'applique : la fourniture et l'installation d'une chaudière fonctionnant aux énergies fossiles relèvent du taux normal de 20 pour cent en France métropolitaine. La liste officielle est consultable sur la page gouvernementale consacrée à la TVA à taux réduit sur les travaux.
La mention qui remplace l'attestation
Depuis le 1er mars 2025, le client n'a plus d'attestation à remettre à l'entreprise. Une mention portée sur le devis ou la facture, certifiant que les conditions du taux réduit sont réunies, suffit désormais.
Cette simplification ne supprime pas la responsabilité. L'entreprise doit conserver devis et factures jusqu'au 31 décembre de la cinquième année suivant la réalisation des travaux. En cas de déclaration inexacte du client, c'est toutefois ce dernier qui devient redevable du complément de taxe.
Les cas particuliers qui posent problème
- L'immeuble mixte. Commerce au rez-de-chaussée et logements aux étages : la ventilation se fait travaux par travaux, et elle doit figurer au devis.
- Le local transformé en logement. Un local destiné à devenir une habitation après travaux peut ouvrir droit au taux réduit, sous conditions.
- Le meublé de tourisme. Un logement loué en meublé reste un logement, son usage commercial ne change pas sa nature.
- La copropriété. Les travaux sur parties communes suivent l'affectation de l'immeuble, et la facture s'adresse au syndicat des copropriétaires.
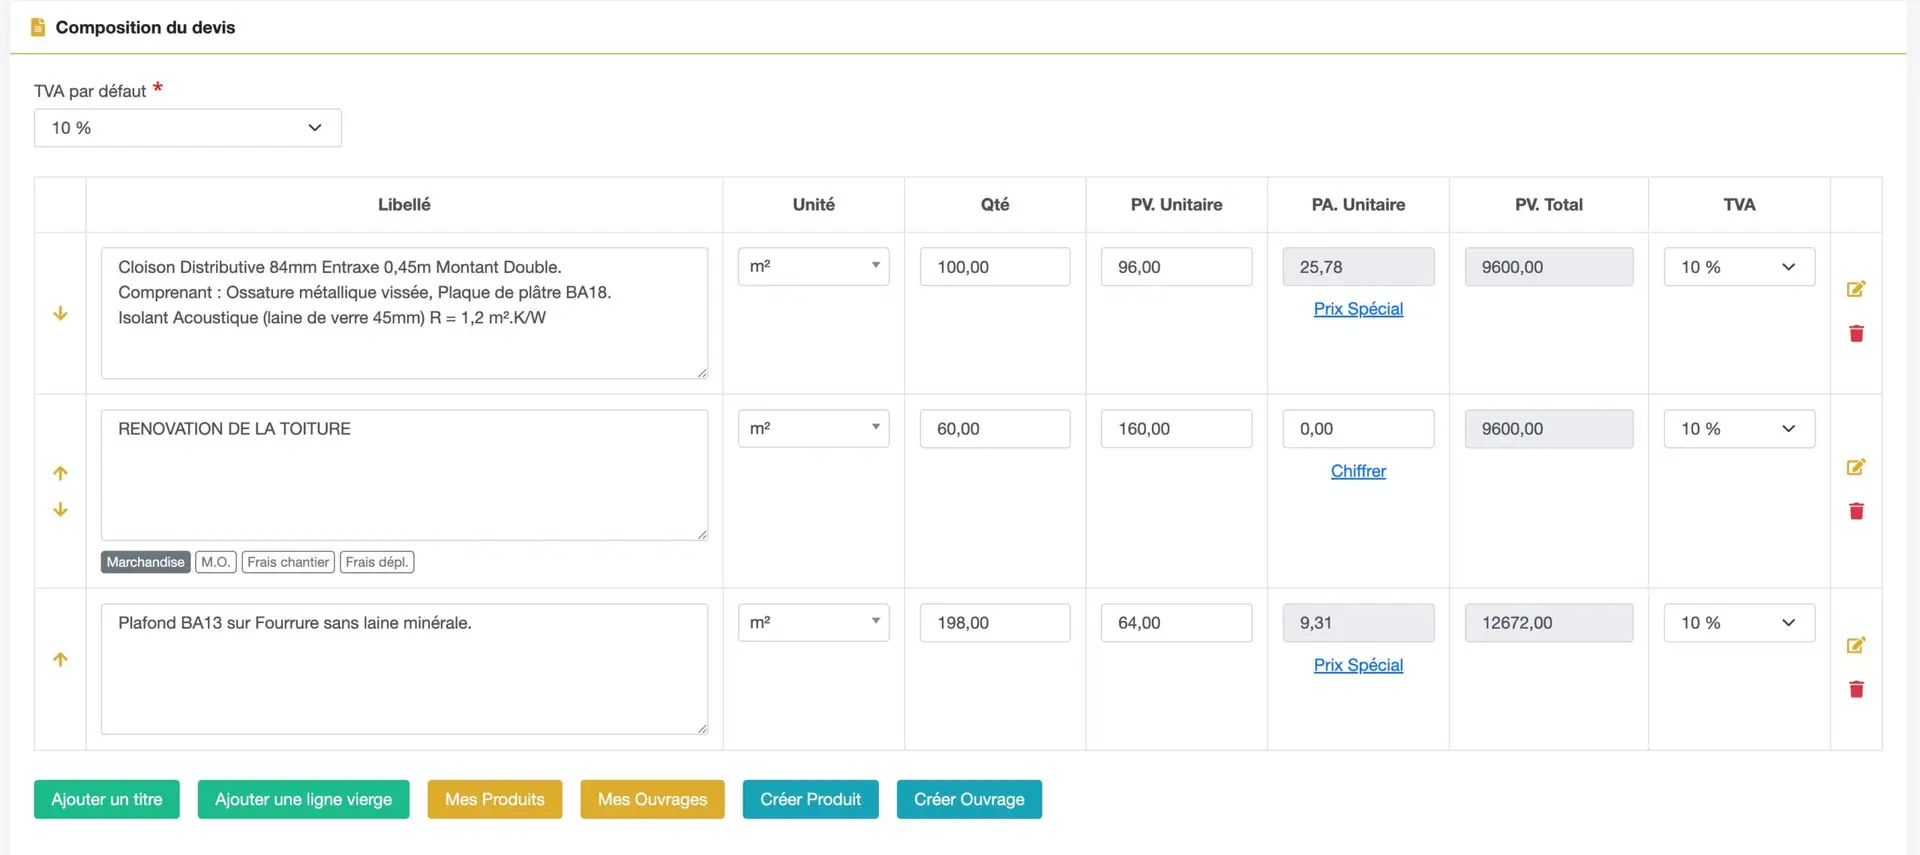
- Le chantier à plusieurs taux. Il impose une ventilation ligne par ligne, avec un récapitulatif par taux en pied de facture.
Pour ce dernier point, la présentation du document compte autant que le calcul. Notre page sur le pied de facture détaille la ventilation attendue.
Sécuriser le taux dès le devis
- Notez l'année d'achèvement du logement dans la fiche du chantier, pas seulement dans un courriel.
- Faites figurer la mention attestant les conditions du taux réduit sur le devis, dès l'origine.
- Ventilez les postes par taux au chiffrage, et non au moment de facturer.
- Isolez les fournitures d'équipements susceptibles de relever du taux normal.
- Conservez le devis signé et les factures pendant toute la durée exigée.
Ces réflexes complètent le cadre général décrit sur notre page TVA BTP et les règles de facturation exposées sur la page facture BTP.
Questions fréquentes sur le taux de TVA travaux
Quel taux pour la rénovation d'un appartement de 1995 ?
10 pour cent pour les travaux d'amélioration, et 5,5 pour cent pour la part relevant de la rénovation énergétique éligible.
Quel taux pour une extension de maison ?
20 pour cent dès que la surface de plancher augmente de plus de 10 pour cent, ou en cas de surélévation.
Le taux réduit s'applique-t-il à une résidence secondaire ?
Oui, dès lors que le logement est achevé depuis plus de deux ans et affecté à l'habitation.
Faut-il encore une attestation signée du client ?
Non depuis le 1er mars 2025. Une mention sur le devis ou la facture suffit, et les documents doivent être conservés.
Quel taux pour le remplacement d'une chaudière au gaz ?
Le taux normal de 20 pour cent depuis le 1er mars 2025 pour la fourniture et l'installation d'une chaudière aux énergies fossiles.
Peut-on appliquer deux taux sur une même facture ?
Oui, à condition de ventiler les postes et de récapituler les bases par taux en pied de facture.
Testez BTP PERF gratuitement
Taux paramétrés par chantier, ventilation automatique des postes et mentions reportées sur chaque document, pendant 15 jours, sans engagement et sans carte bancaire.
Demander une démo