Logiciel suivi financier chantier : marge et trésorerie
Un logiciel suivi financier chantier compare, affaire par affaire, le budget d’objectif et les coûts réellement engagés, puis rapproche le facturé des encaissements. Il répond à deux questions : cette affaire gagne-t-elle de l’argent, et quand sera-t-elle payée.
Les cinq colonnes du suivi financier
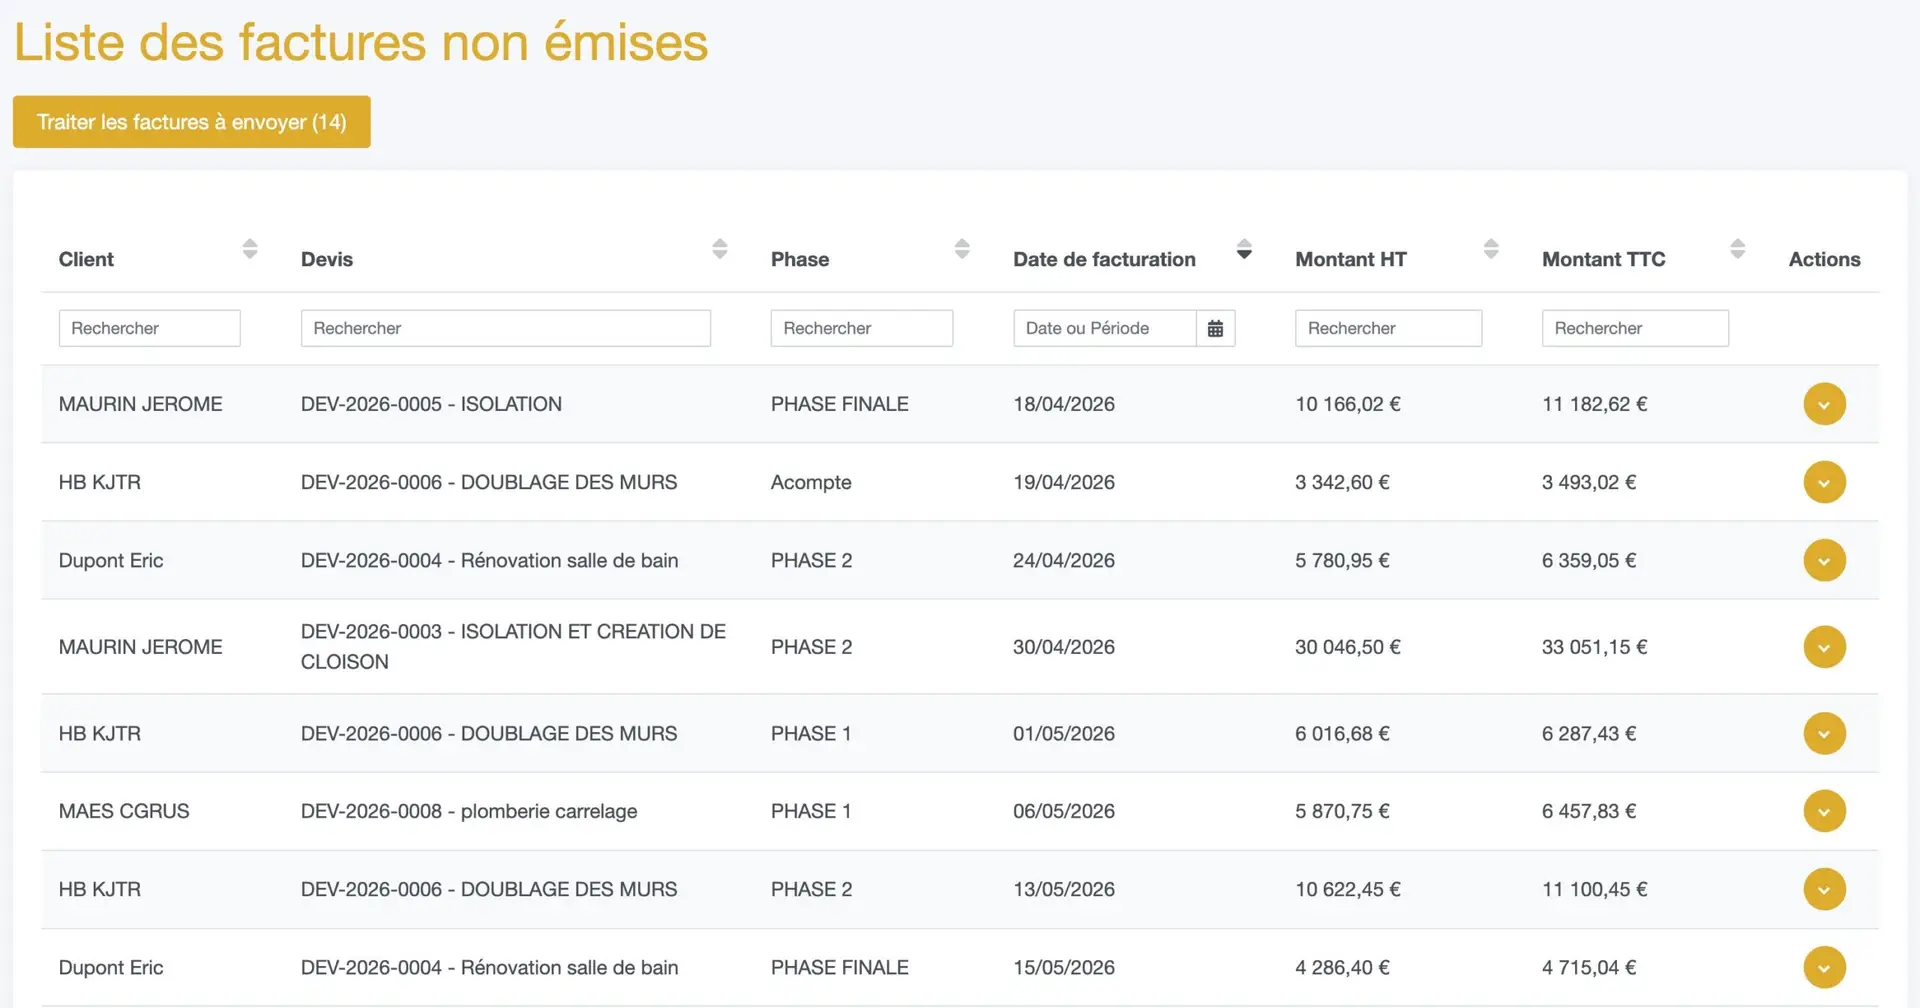
Un suivi financier de chantier tient dans cinq colonnes. Les confondre est la source la plus fréquente de mauvaise surprise.
- Le budget d’objectif : ce que le chiffrage prévoyait, en heures, fournitures et sous-traitance.
- L’engagé : les commandes passées et les contrats signés, même non facturés.
- Le consommé : les heures pointées et les factures fournisseurs reçues.
- Le facturé : les situations émises, cumulées.
- L’encaissé : les règlements effectivement reçus.
L’écart entre engagé et consommé mesure le travail en cours. L’écart entre facturé et encaissé mesure le risque de trésorerie. L’écart entre budget et consommé mesure la marge. Un outil qui ne restitue que le facturé ne permet aucun de ces trois contrôles.
Le reste à produire, indicateur le plus utile
Le reste à produire est la part du marché qu’il faut encore exécuter. Il se calcule en montant et en heures, et se compare au budget restant.
Son intérêt est de révéler les dérives avant la fin. Un chantier facturé à 70 pour cent mais dont 85 pour cent du budget d’heures est déjà consommé signale un problème immédiat, alors que la marge apparente reste positive.
Ce calcul suppose un avancement constaté, et non une estimation de confort. La méthode est décrite sur notre page avancement des travaux.
Suivre les engagements, pas seulement les factures
La plupart des mauvaises surprises viennent des engagements non enregistrés. Une commande de menuiseries passée en mars et facturée en juin n’apparaît dans aucun suivi fondé sur les seules factures reçues.
Trois types d’engagement doivent entrer dans le coût du chantier dès leur signature : les commandes fournisseurs, les contrats de sous-traitance et les locations de matériel de longue durée. Notre page sous-traitance BTP détaille les obligations liées au second cas.
- Cinq colonnes suffisent : budget, engagé, consommé, facturé, encaissé.
- Le reste à produire révèle les dérives avant la fin du chantier.
- Un engagement signé entre dans le coût le jour de sa signature.
- L’écart entre facturé et encaissé est un indicateur de trésorerie, pas de marge.
Le calendrier des encaissements
Suivre la marge sans suivre les délais de règlement revient à piloter à moitié. Sur marché public, les délais maximum de paiement sont encadrés : 30 jours pour l’État, les collectivités et leurs établissements publics locaux, 50 jours pour les établissements publics de santé, 60 jours pour certaines entités comme les EPIC ou les SEM locales.
Le maître d’oeuvre dispose par ailleurs de 7 jours pour accepter ou rectifier le montant d’une demande de paiement et notifier l’état d’acompte mensuel. Ces repères figurent dans le guide des bonnes pratiques de facturation dans les marchés de travaux.
Un suivi financier utile projette donc les encaissements à partir de ces délais, et signale les demandes bloquées faute de pièce justificative.
Lire un écart sans se tromper de conclusion
Un écart entre le budget et le consommé ne signifie pas toujours une dérive. Trois lectures sont possibles, et confondre les trois conduit à prendre de mauvaises décisions.
La première hypothèse est le décalage de saisie. Les heures d’une semaine ne sont pas encore pointées, ou la facture d’un fournisseur n’est pas arrivée. L’écart est alors apparent et se résorbe seul. C’est pourquoi un suivi fiable suppose des dates de saisie régulières, faute de quoi aucune lecture n’est possible.
La deuxième hypothèse est l’erreur de chiffrage. Les temps unitaires retenus au devis étaient sous-évalués, et l’écart se reproduira sur tous les chantiers du même type. La correction ne porte pas sur le chantier en cours, elle porte sur la bibliothèque de prix.
La troisième hypothèse est la dérive d’exécution : aléa technique, reprise, attente d’un autre corps d’état, ou travaux supplémentaires réalisés sans commande. Seule celle-ci appelle une action immédiate sur le chantier, et souvent un avenant à faire signer.
La question à se poser devant un écart est donc toujours la même : ai-je un problème de données, de prix ou de terrain. La réponse détermine qui doit agir, l’administratif, le bureau d’études ou le conducteur de travaux.
Le solde, là où la marge se gagne ou se perd
Les derniers pourcents d’un chantier concentrent la difficulté : réserves à lever, travaux supplémentaires à faire accepter, révisions à calculer, retenue de garantie à libérer.
Un suivi financier doit donc continuer après la réception. Tant que le décompte général et définitif n’est pas arrêté, l’affaire n’est pas close. Notre page DGD, décompte général et définitif détaille les délais et les pièges de cette phase.
Mettre en place le suivi financier
| Étape | Action | Durée |
|---|---|---|
| 1 | Reprendre le devis en budget d’objectif | Immédiat si le chiffrage est détaillé |
| 2 | Pointer les heures par chantier | Une à deux semaines d’habitude |
| 3 | Rattacher les achats au chantier | Dès la commande |
| 4 | Enregistrer les engagements signés | Au fil de l’eau |
| 5 | Relire les écarts chaque semaine | Dix minutes par affaire |
La cinquième étape est la seule qui produise de la valeur. Les quatre premières ne servent qu’à la rendre possible.
À lire aussi dans la rubrique Piliers logiciel
Questions fréquentes sur le suivi financier de chantier
Quelle différence avec la comptabilité analytique ?
L’analytique classe les charges après coup. Le suivi financier de chantier travaille en temps réel, avec les engagements et le reste à produire.
À quelle fréquence contrôler ?
Chaque semaine pour les heures et les achats, chaque mois pour l’avancement facturé et la projection de trésorerie.
Comment calculer le reste à produire ?
En retranchant l’avancement constaté du marché, puis en comparant le budget restant aux moyens encore nécessaires.
Faut-il suivre les sous-traitants ?
Oui, dès la signature du contrat. Un engagement non enregistré fausse la marge pendant des semaines.
Quand clôturer le suivi d’une affaire ?
Après l’arrêté du décompte général et définitif et la libération de la retenue de garantie, pas à la réception.
Testez BTP PERF gratuitement
Comparez budget, engagé et facturé sur chaque affaire pendant 15 jours, sans engagement et sans carte bancaire.
Demander une démo