C'est quoi une facture proforma, et quand l'utiliser dans le bâtiment
Une facture proforma est un document commercial qui présente le détail et le montant d'une opération à venir, sans valeur comptable ni fiscale. Elle ressemble à une facture, mais elle n'en est pas une : elle ne s'enregistre pas en comptabilité, elle ne rend pas la TVA exigible et elle ne constitue pas une demande de paiement.
Dans le bâtiment, ce document revient régulièrement : une banque réclame un justificatif avant de débloquer un prêt, un client étranger a besoin d'une pièce pour ses douanes, un organisme financeur demande un montant ferme avant d'accorder une aide. La facture proforma répond exactement à ces situations.
C'est quoi une facture proforma, précisément
Le terme vient du latin et signifie « pour la forme ». Une facture proforma reprend la présentation d'une facture, avec l'identité des parties, le détail des prestations, les prix et les totaux, mais elle porte clairement la mention « Facture proforma » ou « Document non comptable ».
Cette mention change tout. Elle indique au lecteur, et surtout à son comptable, que le document ne doit pas être enregistré. Sans elle, le risque de double comptabilisation devient réel, surtout si la facture définitive porte un montant identique.
Par ailleurs, une facture proforma ne consomme pas de numéro dans la séquence des factures. La numérotation chronologique et continue est réservée aux véritables factures, et y insérer un document sans valeur comptable créerait une rupture difficile à justifier.
Facture proforma, devis et facture : trois documents distincts
La confusion vient du fait que les trois documents se ressemblent. Leur fonction, elle, diffère complètement.
| Critère | Devis | Facture proforma | Facture |
|---|---|---|---|
| Fonction | Proposer et engager un prix | Justifier un montant auprès d'un tiers | Demander le paiement |
| Valeur contractuelle | Oui une fois signé | Non, sauf accord exprès | Oui |
| Enregistrement comptable | Non | Non | Oui |
| TVA exigible | Non | Non | Oui, selon le régime applicable |
| Numérotation obligatoire | Non | Non | Oui, chronologique et continue |
| Destinataire habituel | Le client | Une banque, une administration, un financeur | Le client |
En pratique, dans un marché de travaux classique entre une entreprise française et un client français, le devis suffit. La facture proforma devient utile dès qu'un tiers entre dans la boucle et réclame un document qui ressemble à une facture.
À retenir : une facture proforma sans la mention « proforma » bien visible n'est plus une facture proforma. C'est une facture, avec toutes les conséquences comptables et fiscales qui s'y attachent. La mention doit figurer en haut du document, pas en petits caractères en pied de page.
Quand une entreprise du bâtiment en émet une
Quatre situations reviennent le plus souvent sur les chantiers.
- Le déblocage d'un financement. Une banque ou un organisme demande une pièce chiffrée avant de libérer des fonds, alors que les travaux n'ont pas commencé.
- Une aide ou une subvention. Le financeur exige un montant ferme et détaillé pour instruire le dossier, parfois avant la signature du devis.
- Un client à l'étranger. Le document sert de justificatif commercial, notamment pour des formalités douanières sur des fournitures.
- Une validation interne chez le client. Un service achats demande un document formel pour créer une commande, avant toute facturation réelle.
Dans tous les cas, la facture proforma précède la facture. Elle ne la remplace jamais. Une fois les travaux réalisés, ou l'acompte appelé, l'entreprise émet une véritable facture, numérotée et comptabilisée.
Ce que doit contenir une facture proforma
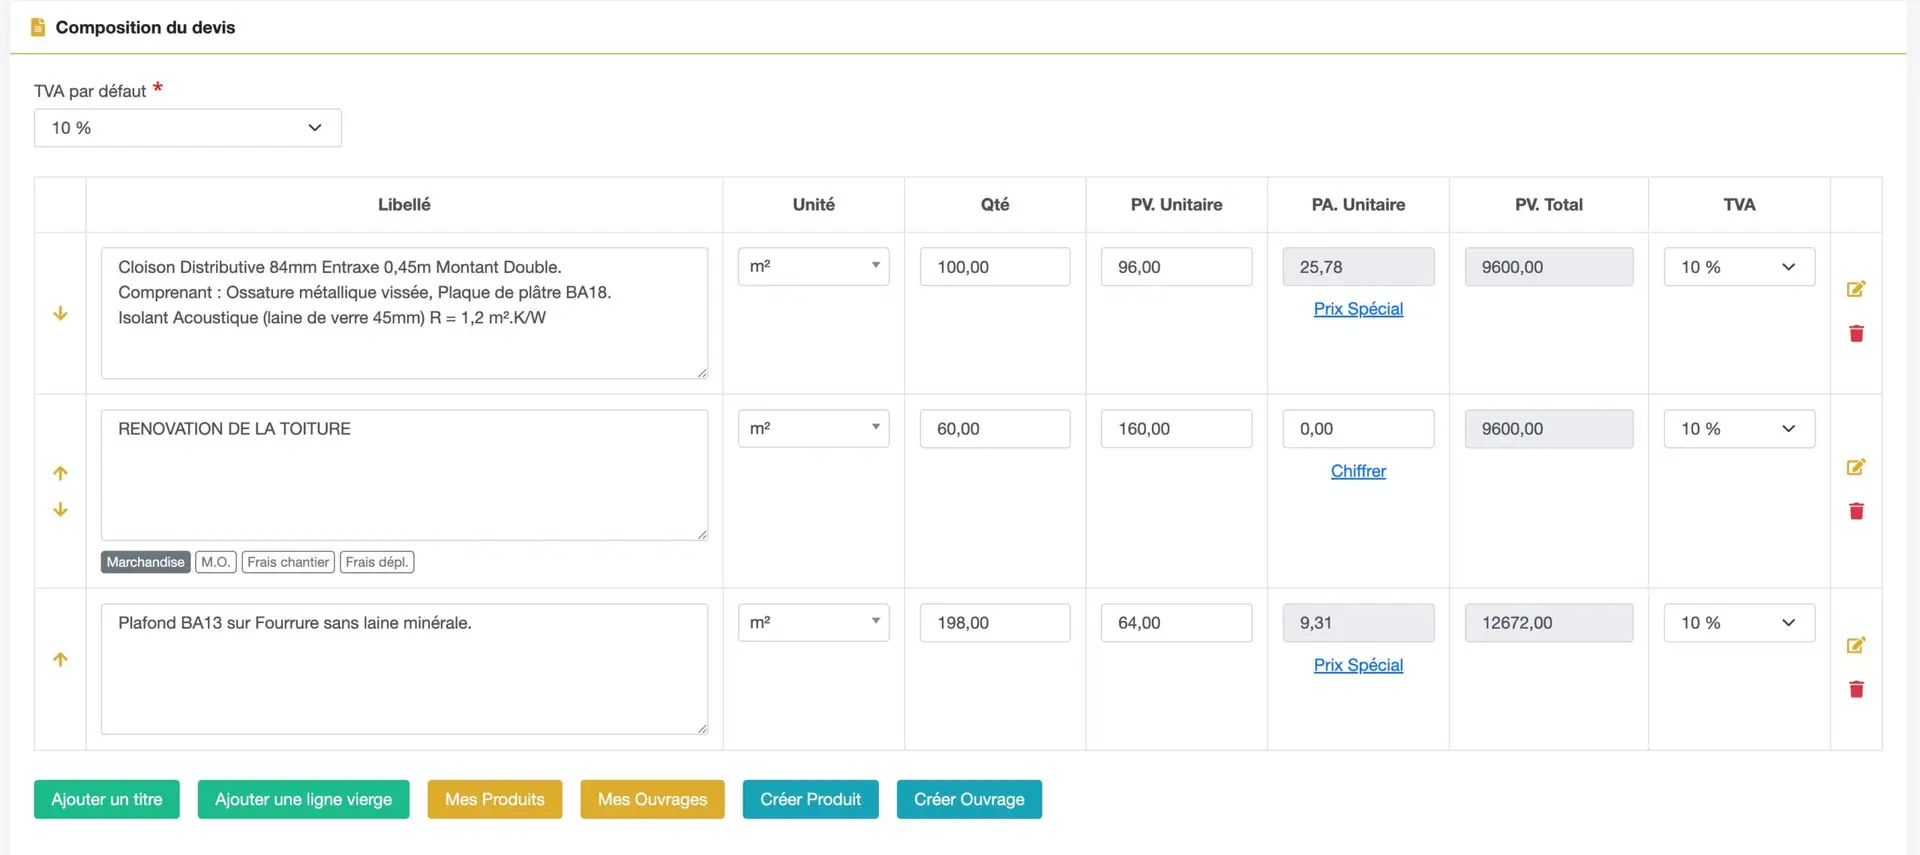
Aucune obligation légale ne fixe son contenu, puisqu'elle n'est pas une facture. En pratique, elle doit toutefois contenir assez d'informations pour que le tiers qui la reçoit la trouve crédible.
- La mention « Facture proforma », en évidence.
- L'identité complète de l'entreprise : dénomination, adresse, SIREN, forme juridique.
- L'identité du client et, le cas échéant, l'adresse du chantier.
- La date d'établissement et une durée de validité.
- Le détail des prestations, avec quantités et prix unitaires.
- Les totaux hors taxes, la TVA indicative par taux et le total toutes taxes comprises.
- Les conditions de paiement envisagées.
- Une référence interne, distincte de la numérotation des factures.
La durée de validité mérite d'être soignée. Un document chiffré sans date limite peut être présenté des mois plus tard, alors que les prix des matériaux ont bougé.
Les erreurs à éviter
- Utiliser un numéro de la séquence des factures, ce qui crée un trou ou un doublon.
- Envoyer le document sans mention proforma, donc le transformer en facture.
- Comptabiliser la proforma, puis comptabiliser à nouveau la facture définitive.
- Déclarer la TVA sur un document proforma, alors qu'aucune taxe n'est exigible.
- Oublier d'émettre la facture réelle, parce que le client a déjà payé sur la base de la proforma.
Ce dernier cas est le plus fréquent et le plus coûteux. Un règlement reçu sans facture correspondante désorganise la comptabilité et la déclaration de TVA, qui repose sur les encaissements pour les travaux. Le sujet est détaillé sur notre page TVA BTP.
Bien articuler proforma, devis et facture
Une organisation simple évite tous ces écueils. Elle repose sur un seul principe : un document, une fonction, une numérotation propre.
- Le devis engage le prix et se fait signer par le client.
- La facture proforma, si elle est demandée, reprend le devis sans créer d'obligation nouvelle.
- L'acompte donne lieu à une véritable facture, numérotée.
- Les situations de travaux suivent l'avancement, comme détaillé sur notre page facture avancement travaux.
- La facture de solde clôture le marché.
Les mentions à porter sur les documents comptables figurent sur notre page des mentions obligatoires sur les factures et sur la fiche officielle des mentions d'une facture. Le cadre général de la facture BTP complète ce dispositif.
Questions fréquentes sur la facture proforma
Une facture proforma engage-t-elle l'entreprise ?
Non par elle-même. Elle peut toutefois servir de preuve d'un accord sur un prix si le client l'accepte expressément par écrit.
Faut-il numéroter une facture proforma ?
Pas dans la séquence des factures. Une référence interne distincte évite de rompre la numérotation chronologique et continue.
La TVA d'une facture proforma est-elle due ?
Non. La taxe devient exigible à l'encaissement du prix, ou à la facturation en cas d'option pour les débits, jamais sur un document proforma.
Peut-on se faire payer sur une facture proforma ?
Un client peut payer sur cette base, mais l'entreprise doit alors émettre immédiatement une facture réelle pour le même montant.
Quelle différence avec un devis dans le bâtiment ?
Le devis s'adresse au client et se fait signer. La facture proforma s'adresse le plus souvent à un tiers, banque ou financeur, et ne se signe pas.
Testez BTP PERF gratuitement
Devis, documents proforma et factures générés depuis la même base, sans ressaisie, pendant 15 jours, sans engagement et sans carte bancaire.
Demander une démo