Compte comptable électricité : quel compte utiliser
Le compte comptable électricité est le compte du plan comptable général qui enregistre l’énergie consommée par l’entreprise. Il s’agit du compte 6061, intitulé fournitures non stockables, qui couvre l’eau, l’électricité et les autres énergies.
Quel compte comptable pour l’électricité ?
L’électricité s’enregistre au compte 6061, libellé fournitures non stockables (eau, énergie, etc.) dans le plan comptable général. Ce compte appartient au 606, achats non stockés de matière et fournitures. La logique est simple : l’énergie ne peut pas être stockée, donc elle ne passe pas par un compte de stock.
Le plan de comptes officiel s’arrête à ce niveau de détail. En pratique, beaucoup d’entreprises ouvrent leurs propres subdivisions pour distinguer l’eau, l’électricité, le gaz et le carburant. Une subdivision du type 60612 réservée à l’électricité reste une convention interne, pas une obligation réglementaire.
Le choix de la subdivision se décide avec le cabinet comptable. L’essentiel est de garder la même imputation d’un exercice à l’autre, sans quoi la comparaison des charges devient impossible.
Où se situe le compte 6061 dans le plan comptable
Le compte 606 regroupe les achats consommés immédiatement. Voici les comptes voisins les plus utilisés dans une entreprise du bâtiment.
| Compte | Libellé du plan comptable général | Exemple en BTP |
|---|---|---|
| 606 | Achats non stockés de matière et fournitures | Compte collecteur |
| 6061 | Fournitures non stockables (eau, énergie, etc.) | Facture d’électricité du dépôt ou du chantier |
| 6063 | Fournitures d’entretien et de petit équipement | Consommables, petit outillage |
| 6064 | Fournitures administratives | Papeterie du bureau |
| 6068 | Autres matières et fournitures | Achats divers non stockés |
| 615 | Entretien et réparation | Maintenance d’une installation |
Les libellés ci-dessus sont repris du plan de comptes publié par l’Autorité des normes comptables.
Comment enregistrer une facture d’électricité
L’écriture reste la même quel que soit le fournisseur d’énergie. Le montant hors taxes va en charge, la taxe va en TVA déductible, le total toutes taxes comprises alimente le compte fournisseur.
| Compte | Libellé | Débit | Crédit |
|---|---|---|---|
| 6061 | Fournitures non stockables (eau, énergie, etc.) | Montant HT | |
| 4456 | Taxes sur le chiffre d’affaires déductibles | Montant de TVA | |
| 401 | Fournisseurs | Montant TTC |
Le règlement se traduit ensuite par un débit du compte fournisseur et un crédit du compte bancaire. Lorsque la facture couvre une période à cheval sur deux exercices, une régularisation de charge constatée d’avance est généralement pratiquée à la clôture.
Fourniture d’énergie ou matériel électrique : ne pas confondre
Une entreprise d’électricité achète deux choses très différentes. D’un côté l’énergie qu’elle consomme, de l’autre le matériel qu’elle pose chez ses clients. Seule la première relève du compte 6061.
- la consommation du dépôt, des bureaux et de la base vie : compte 6061 ;
- le petit outillage et les consommables d’atelier : compte 6063 ;
- les câbles, gaines, disjoncteurs et appareillages posés sur un chantier : achats de matières et fournitures destinées aux travaux, imputés selon le plan de comptes retenu par l’entreprise.
Cette distinction compte au moment du chiffrage. Les prix de pose et de fourniture sont détaillés dans notre page consacrée au devis d’électricité.
L’électricité de chantier et le compte prorata
Sur un chantier à plusieurs entreprises, l’alimentation provisoire, l’éclairage et la base vie sont souvent payés par une seule entreprise puis répartis entre tous les lots. Cette répartition passe par le compte prorata.
Deux traitements coexistent alors. L’entreprise qui avance la dépense enregistre la facture d’électricité au compte 6061, puis refacture la quote-part des autres lots. Les entreprises refacturées enregistrent de leur côté une charge correspondant à leur part. Le fonctionnement complet est décrit dans notre page sur le compte prorata de chantier.
- L’électricité consommée s’impute au compte 6061, fournitures non stockables.
- Ce compte dépend du 606, achats non stockés de matière et fournitures.
- Les subdivisions du type 60612 sont des conventions internes, pas une obligation.
- Le matériel électrique posé chez le client ne se confond pas avec l’énergie consommée.
Suivre la consommation électrique par chantier
La comptabilité classe la dépense, elle ne dit pas où elle a été consommée. Or une base vie branchée six mois pèse réellement sur la marge du chantier concerné. Un suivi analytique s’impose donc dès que plusieurs chantiers tournent en parallèle.
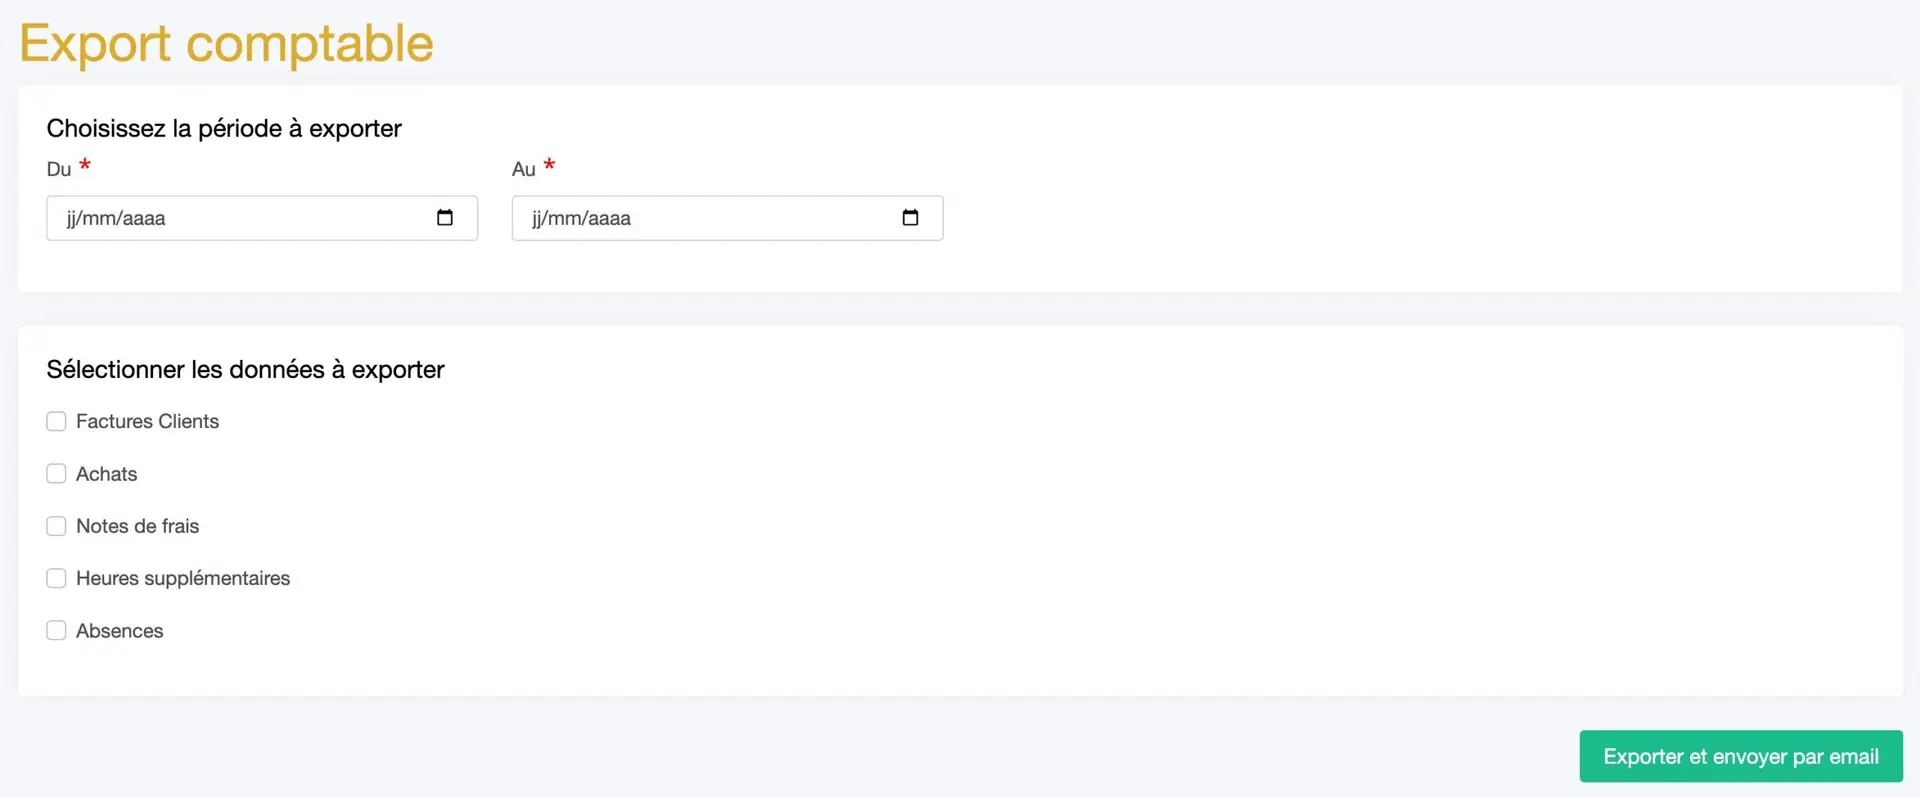
La méthode est simple. Chaque facture d’énergie reçoit un code chantier au moment de la saisie, puis l’export vers le cabinet comptable conserve cette information. Le résultat se lit ensuite dans le bilan du chantier, à côté des heures et des achats de matériaux.
Cette organisation fait partie des réflexes décrits dans notre guide de la gestion administrative en BTP, qui détaille la circulation des pièces entre le terrain et la comptabilité.
Les erreurs d’imputation les plus fréquentes
Trois erreurs reviennent régulièrement dans les dossiers des entreprises du bâtiment. Elles faussent la lecture des charges et compliquent le travail de clôture.
La première consiste à mélanger l’énergie consommée et le matériel électrique revendu. Une bobine de câble posée chez un client n’a rien à voir avec la facture du compteur du dépôt. Pourtant, la ressemblance des libellés fournisseurs conduit souvent à tout imputer au même compte. Le résultat est trompeur, car la charge d’énergie gonfle artificiellement alors que le coût de revient des chantiers baisse.
La deuxième erreur touche les locations. Un groupe électrogène loué pour un chantier n’est pas de l’énergie. Il relève d’un compte de locations, tandis que le carburant qui l’alimente reste une fourniture non stockable. Séparer les deux permet de comparer réellement le coût d’une alimentation provisoire et celui d’un raccordement définitif.
La troisième concerne les régularisations. Les factures d’énergie arrivent souvent par estimation, puis une facture de régularisation corrige la consommation réelle. Si la régularisation est imputée sans analyse, la charge d’un exercice absorbe la consommation du précédent. Un rattachement à la bonne période évite cette distorsion, surtout lorsque l’entreprise suit la rentabilité chantier par chantier.
Enfin, un point pratique mérite attention : le rapprochement entre la facture et le point de livraison. Une entreprise qui dispose de plusieurs compteurs, dépôt, atelier et bases vie, gagne à noter la référence du point de livraison sur chaque écriture. Le contrôle devient immédiat et les écarts se repèrent sans attendre le bilan.
Questions fréquentes sur le compte comptable électricité
Quel est le compte comptable de l’électricité ?
Le compte 6061, fournitures non stockables (eau, énergie, etc.), rattaché au compte 606 du plan comptable général.
Le compte 60612 existe-t-il officiellement ?
Non. Le plan de comptes publié par l’Autorité des normes comptables s’arrête au 6061. Les subdivisions plus fines sont créées librement par l’entreprise.
Où comptabiliser l’eau et le gaz ?
Au même compte 6061, puisque son libellé vise l’eau, l’énergie et les fournitures non stockables en général. Une subdivision interne permet de les distinguer.
La TVA sur une facture d’électricité est-elle déductible ?
La taxe figurant sur la facture s’enregistre au compte 4456, taxes sur le chiffre d’affaires déductibles, dès lors que la dépense est engagée pour les besoins de l’activité.
Comment affecter l’électricité à un chantier ?
En ajoutant un code chantier à la saisie de la facture. Le suivi analytique restitue ensuite le coût réel de l’énergie dans le bilan du chantier.
Testez BTP PERF gratuitement
Affectez vos factures d’énergie au bon chantier et exportez vos écritures vers votre comptable pendant 15 jours, sans engagement et sans carte bancaire.
Demander une démo