Facture sous-traitance : mentions, autoliquidation et paiement
Une facture sous-traitance est la facture émise par un sous-traitant du bâtiment à l'entreprise principale qui lui a confié une partie du marché. Dans la quasi-totalité des cas, elle est établie hors taxes et porte la mention « Autoliquidation », car c'est le donneur d'ordre qui déclare la TVA.
Cette facture concentre à elle seule trois sujets délicats : la TVA, les garanties de paiement et le rattachement au chantier. Une erreur sur l'un des trois se paie soit en pénalité fiscale, soit en retard de règlement.
Qui émet une facture sous-traitance, et à qui
Le sous-traitant facture l'entreprise principale, jamais le maître d'ouvrage. Ce principe découle du contrat : le sous-traité lie le sous-traitant à l'entrepreneur principal, et aucun lien contractuel direct n'existe avec le client final.
Une exception existe toutefois en marché public. Lorsque le sous-traitant a été accepté et que ses conditions de paiement ont été agréées, il est payé directement par le maître d'ouvrage. Sa demande de paiement transite alors par l'entreprise principale, qui la vise avant transmission.
De la même manière, en marché privé, une délégation de paiement peut placer le maître d'ouvrage en position de payeur. Dans ce cas également, la facture reste établie au nom de l'entreprise principale, mais le règlement vient du client final.
La mention d'autoliquidation
Depuis 2014, les travaux de construction réalisés par un sous-traitant pour un donneur d'ordre assujetti à la TVA relèvent de l'autoliquidation. Le mécanisme figure à l'article 283, 2 nonies du code général des impôts.
Concrètement, la facture ne comporte aucune ligne de taxe. Elle affiche un total hors taxes, puis la mention « Autoliquidation ». Le donneur d'ordre déclare ensuite cette TVA et la déduit dans le même mouvement, ce qui reste neutre pour sa trésorerie.
Attention cependant au champ d'application. Sont concernés les travaux de construction, de réparation, de nettoyage, d'entretien, de transformation et de démolition portant sur un immeuble. En revanche, la simple vente de matériaux sans pose reste soumise à la TVA ordinaire. Le détail figure sur notre page consacrée à la TVA BTP.
À retenir : une facture sous-traitance avec de la TVA facturée à tort n'est pas un détail. Le donneur d'ordre ne peut pas déduire cette taxe, il la réclamera, et la facture devra être annulée par avoir puis réémise. Deux semaines perdues pour une mention oubliée.
Les mentions à porter sur une facture sous-traitance
Au socle commun à toute facture entre professionnels s'ajoutent des informations propres à la sous-traitance.
- La référence du sous-traité, sa date et le nom du chantier concerné.
- Le numéro du marché principal, lorsque le donneur d'ordre le demande.
- Le numéro et la période de la situation, en facturation à l'avancement.
- La mention « Autoliquidation », sans ligne de TVA, dans le cas général.
- La retenue de garantie prévue au sous-traité, avec son taux et sa base.
- La quote-part de compte prorata, si elle est à la charge du sous-traitant.
- Les coordonnées de l'assurance décennale du sous-traitant.
La liste complète des mentions communes figure sur notre page dédiée aux mentions obligatoires sur les factures et sur la fiche officielle correspondante.
| Situation | Qui facture | TVA sur la facture | Qui paie |
|---|---|---|---|
| Sous-traitance, donneur d'ordre assujetti | Le sous-traitant | Aucune, mention Autoliquidation | L'entreprise principale |
| Marché public, sous-traitant accepté et agréé | Le sous-traitant, visa du titulaire | Aucune, mention Autoliquidation | Le maître d'ouvrage, paiement direct |
| Marché privé avec délégation de paiement | Le sous-traitant | Aucune, mention Autoliquidation | Le maître d'ouvrage, par délégation |
| Vente de matériaux sans pose | Le fournisseur | TVA ordinaire applicable | L'acheteur |
| Travaux facturés directement au maître d'ouvrage | L'entreprise | TVA ordinaire applicable | Le maître d'ouvrage |
Le contrôle de la facture par le donneur d'ordre
Côté entreprise principale, une facture de sous-traitance ne se paie pas sur simple réception. Elle se contrôle, parce qu'elle entre directement dans le coût de revient du chantier.
- Le montant facturé correspond-il à la commande de sous-traitance signée ?
- L'avancement déclaré correspond-il à ce qui a été constaté sur le chantier ?
- La facture est-elle bien hors taxes, avec la mention attendue ?
- Les documents du sous-traitant sont-ils toujours valables, en particulier l'attestation de vigilance ?
- La retenue de garantie et les éventuelles pénalités ont-elles été appliquées ?
Ce contrôle protège aussi l'entreprise principale sur le plan social. Le donneur d'ordre doit en effet vérifier tous les six mois l'attestation de vigilance de son sous-traitant, dès que le contrat atteint 5 000 euros hors taxes, au titre de l'article R. 8222-1 du code du travail.
Délais de paiement et garanties
Le sous-traitant n'est pas démuni face à un retard. Le cadre posé par la loi du 31 décembre 1975 lui donne deux leviers, qu'il faut connaître avant d'en avoir besoin.
D'une part, en marché privé, ses paiements doivent être garantis par une caution personnelle et solidaire, sauf délégation de paiement. Sans cette garantie, le sous-traité encourt la nullité. D'autre part, un mois après une mise en demeure restée sans effet, il peut exercer une action directe contre le maître d'ouvrage.
Ces mécanismes sont détaillés sur notre page consacrée à la sous-traitance BTP. Dans la pratique, la meilleure protection reste toutefois une facturation régulière, justifiée et transmise à la bonne personne.
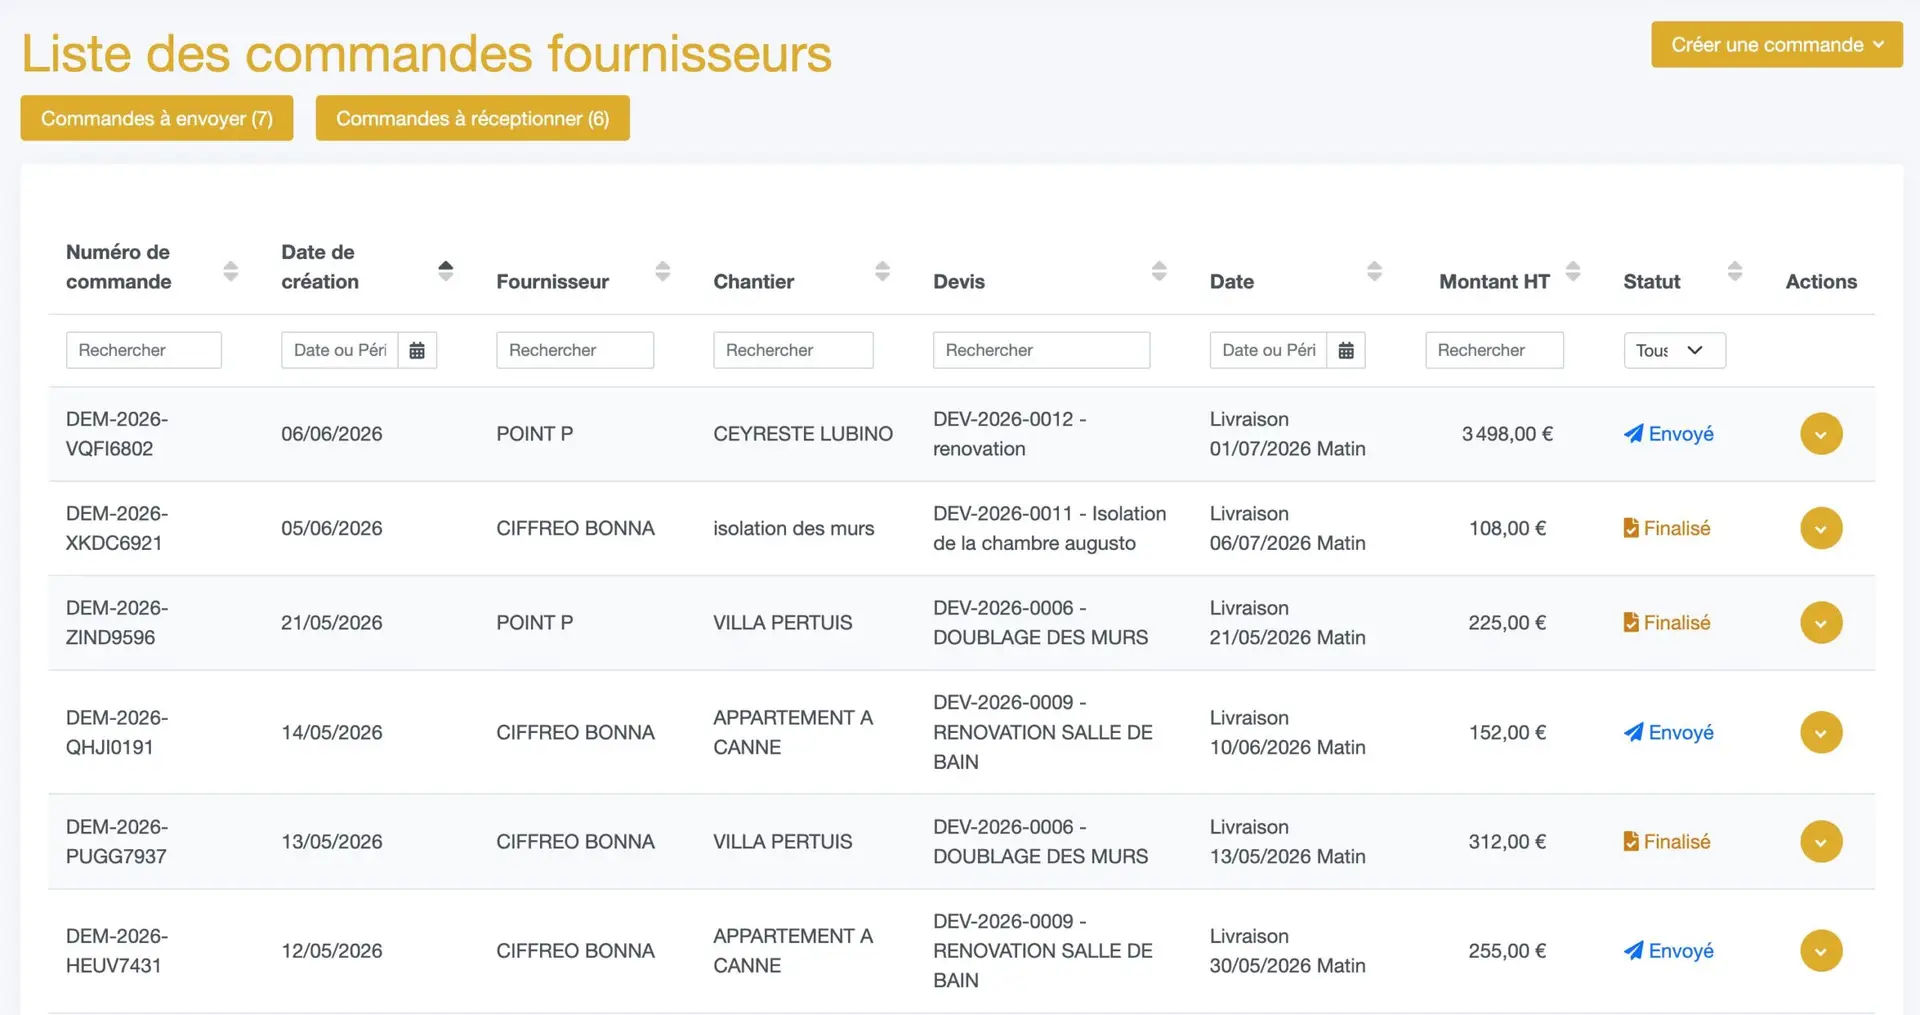
Gérer les factures de sous-traitance dans un logiciel
Le volume de documents devient vite ingérable sur tableur, surtout lorsque plusieurs sous-traitants interviennent sur plusieurs chantiers en parallèle.
- Chaque sous-traitant dispose d'une fiche, avec ses documents et leurs dates d'expiration.
- Les commandes de sous-traitance se rattachent au chantier et au budget prévu.
- Les factures reçues se pointent contre la commande et contre l'avancement constaté.
- La mention d'autoliquidation et les retenues s'appliquent automatiquement.
- Le coût réel du chantier intègre la sous-traitance en temps réel.
Le lien avec la facture BTP côté clients est immédiat : une marge juste suppose de connaître les deux côtés au même moment.
Questions fréquentes sur la facture sous-traitance
Faut-il facturer la TVA en sous-traitance BTP ?
Non, lorsque le donneur d'ordre est assujetti à la TVA en France. La facture est établie hors taxes et porte la mention « Autoliquidation ».
Le sous-traitant peut-il facturer le maître d'ouvrage ?
Non, sauf paiement direct en marché public ou délégation de paiement en marché privé. Le payeur change, mais la relation contractuelle reste avec l'entreprise principale.
Quelle mention exacte porter sur la facture ?
Le mot « Autoliquidation » suffit. Beaucoup d'entreprises ajoutent la référence à l'article 283, 2 nonies du code général des impôts, ce qui lève toute ambiguïté.
Une retenue de garantie s'applique-t-elle au sous-traitant ?
Oui si le sous-traité la prévoit, dans la limite de 5 pour cent. Elle se libère un an après la réception, en l'absence de réserve.
Que risque le donneur d'ordre qui n'autoliquide pas ?
Une amende de 5 pour cent de la somme déductible, prévue à l'article 1788 A du code général des impôts.
Quels documents réclamer avant de payer un sous-traitant ?
L'attestation de vigilance de l'URSSAF, à jour, l'attestation d'assurance et le sous-traité signé. Ces pièces se vérifient tous les six mois.
Testez BTP PERF gratuitement
Commandes de sous-traitance, factures reçues et documents obligatoires suivis chantier par chantier, pendant 15 jours, sans engagement et sans carte bancaire.
Demander une démo